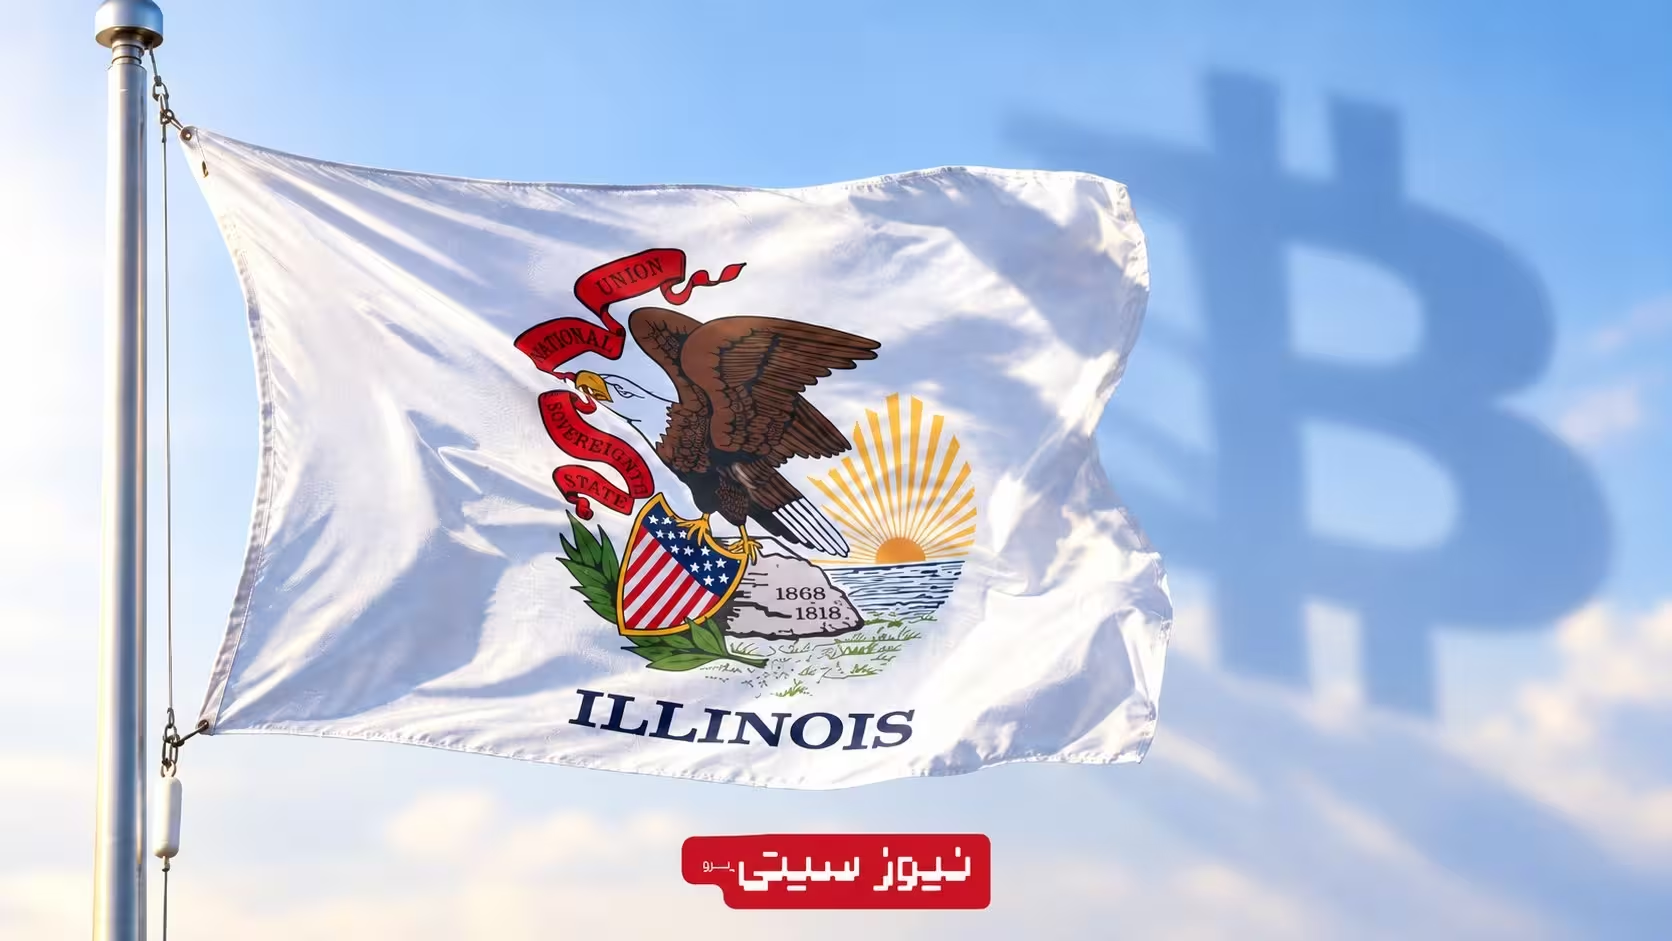

ایالت ایلینوی جزئیات تازهای از نحوهی اجرای مالیات 0.2 درصدی خود بر کریپتو منتشر کرده است؛ مالیاتی که از 1 ژانویه 2027 اجرایی میشود و میتواند بعضی خریدوفروشها، انتقالها و خدمات نگهداری دارایی دیجیتال را شامل شود.
پیشنویس مقررات جدید مشخص میکند که استیبلکوینها مشمول قانون هستند، اما NFTها از تعریف دارایی دیجیتال این قانون کنار گذاشته شدهاند. در مورد دیفای (DeFi) و انتقال به کیف پول شخصی هم همهچیز به نحوهی انجام تراکنش و دریافت کارمزد بستگی دارد.
نکتهی مهم این است که نرخ 0.2% روی ارزش دارایی دیجیتال محاسبه میشود. مثلاً اگر یک تراکنش مشمول قانون به ارزش 10,000 دلار انجام شود، مالیات آن 20 دلار خواهد بود.
- مالیات 0.2 درصدی ایلینوی از 1 ژانویه 2027 اجرا میشود.
- استیبلکوینها در این قانون دارایی دیجیتال محسوب میشوند.
- NFTها مشمول این مالیات نیستند.
- تراکنشهای DeFi معمولاً معافاند، مگر اینکه پلتفرم کارمزد مشخصی برای ارائهی خدمات دریافت کند.
- گسفی و کارمزدی که مستقیماً به تأمینکنندگان نقدینگی میرسد، بهتنهایی مالیات را فعال نمیکند.
- انتقال از صرافی به کیف پول شخصی، اگر صرافی بابت آن کارمزد بگیرد، میتواند مشمول مالیات شود.
فهرست مطالب
مالیات 0.2 درصدی دقیقاً چطور محاسبه میشود؟
قانون ایلینوی مالیات را زمانی اعمال میکند که یک مشتری در این ایالت از یک «کارگزار دارایی دیجیتال» خدماتی مانند خریدوفروش، انتقال یا نگهداری دارایی دریافت کند و برای آن خدمتی، کارمزد یا هزینهای بپردازد.
نرخ مالیات کریپتو برابر با 0.2% ارزش دارایی در زمان انجام تراکنش است؛ نه 0.2% مبلغ کارمزد.
| ارزش تراکنش مشمول | مالیات 0.2% |
|---|---|
| 1,000 دلار | 2 دلار |
| 10,000 دلار | 20 دلار |
| 100,000 دلار | 200 دلار |
صرافی یا کارگزار مشمول قانون مسئول دریافت این مالیات از مشتری و پرداخت آن به ایالت خواهد بود.
استیبلکوین و DeFi چه وضعی دارند؟
پیشنویس بهصراحت میگوید استیبلکوینهایی مثل داراییهای متصل به دلار، برای این قانون «دارایی دیجیتال» محسوب میشوند و در صورت وجود شرایط لازم میتوانند مشمول مالیات باشند.
در مقابل، تراکنشهای DeFi بهطور کلی مالیات ندارند، مگر اینکه کاربر بابت خدمات پلتفرم هزینهای پرداخت کند که در مقررات «valuable consideration» نامیده شده است.
برای مثال، اگر یک پروتکل کارمزدی برای اداره یا نگهداری خود پلتفرم دریافت کند، تراکنش میتواند مشمول مالیات شود. اما گسفی (کارمزد – Gas Fee) شبکه یا Swap Fee که مستقیماً به تأمینکنندگان نقدینگی میرسد، بهتنهایی باعث اعمال مالیات نمیشود.
انتقال به کیف پول شخصی هم مالیات دارد؟
اینجا یک تفاوت مهم وجود دارد. اگر کاربر دارایی را از یک صرافی متمرکز به کیف پول خودحضانتی خودش منتقل کند و صرافی برای انجام انتقال کارمزد بگیرد، طبق پیشنویس این انتقال مشمول مالیات کریپتو خواهد بود.
اما اگر دو نفر مستقیماً از کیف پولهای شخصی خود برای یکدیگر رمزارز بفرستند و هیچ کارگزار یا واسطهای در میان نباشد، آن انتقال مشمول این مالیات نیست.
بنابراین موضوع اصلی، استفاده از یک کارگزار برای انجام انتقال در ازای دریافت هزینه است.
پلهای بلاکچینی چطور؟
Bridging یا انتقال دارایی میان دو شبکهی بلاکچینی هم در پیشنویس بهعنوان نوعی مبادله تعریف شده است.
اگر این کار از طریق یک کارگزار دارایی دیجیتال انجام شود و کارگزار بابت آن هزینه بگیرد، معامله میتواند مشمول مالیات 0.2 درصدی شود.
در نتیجه، صرف انتقال یک توکن از یک بلاکچین به بلاکچین دیگر بهتنهایی کافی نیست؛ ساختار سرویس و نوع کارمزد اهمیت دارد.
این مقررات نهایی شدهاند؟
خیر. خود قانون تصویب شده و قرار است از 1 ژانویه 2027 اجرایی شود، اما جزئیات منتشرشده در 28 سپتامبر هنوز پیشنویس مقررات اجرایی هستند.
ادارهی درآمد ایلینوی اعلام کرده این نسخه هنوز به دبیر ایالت یا کمیتهی JCAR ارائه نشده و تا پایان روز 30 اکتبر 2026 نظرات عمومی دربارهی آن را دریافت میکند.
بنابراین جزئیات مربوط به DeFi، پلها و نحوهی اجرای مالیات کریپتو ممکن است پیش از تصویب نهایی مقررات تغییر کنند.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…