
آیا بازده اوراق ۱۰ ساله آمریکا میتواند به ۶ درصد برسد؟
بازده اوراق ۱۰ ساله آمریکا (10-Year Treasury Yield) دوباره به یکی از مهمترین متغیرهای بازارهای مالی تبدیل شده است. بازده این اوراق در سپتامبر ۲۰۲۶ از محدوده ۵ درصد عبور کرده و همزمان، فدرال رزرو پس از بیش از سه سال دوباره افزایش نرخ بهره را آغاز کرده است. این شرایط باعث شده یک سؤال مهم برای سرمایهگذاران مطرح شود:
آیا بازده اوراق ۱۰ ساله آمریکا میتواند در ادامه مسیر به ۶ درصد برسد؟
پاسخ کوتاه این است که رسیدن به ۶ درصد از نظر تاریخی و بنیادی ممکن است، اما قطعی نیست. مسیر بازده اوراق به عواملی مانند تورم، رشد اقتصادی، نرخهای کوتاهمدت، کسری بودجه آمریکا، میزان عرضه اوراق خزانهداری و تقاضای سرمایهگذاران بستگی دارد.
بازده اوراق ۱۰ ساله آمریکا اکنون در چه سطحی قرار دارد؟
بر اساس دادههای رسمی خزانهداری آمریکا، بازده اوراق ۱۰ ساله در ۱۶ سپتامبر ۲۰۲۶ حدود ۵.۰۱ درصد بوده است. بنابراین برای رسیدن به سطح ۶ درصد، این نرخ باید حدود ۹۹ واحد پایه دیگر افزایش پیدا کند.
این موضوع اهمیت زیادی دارد، زیرا بازده ۱۰ ساله فقط یک عدد در بازار اوراق نیست. این نرخ یکی از مهمترین نرخهای مرجع در اقتصاد آمریکا محسوب میشود و روی هزینه وام مسکن، تأمین مالی شرکتها، ارزشگذاری سهام و هزینه استقراض دولت تأثیر میگذارد.
آیا شروع افزایش نرخ بهره میتواند بازده ۱۰ ساله را بیشتر کند؟
از نظر تاریخی، پاسخ مثبت است؛ اما رابطه میان نرخ بهره فدرال رزرو و بازده اوراق بلندمدت همیشه مستقیم و یکبهیک نیست.
فدرال رزرو عمدتاً نرخهای کوتاهمدت را کنترل میکند، در حالی که بازده اوراق ۱۰ ساله تحت تأثیر انتظارات بازار درباره مسیر آینده نرخ بهره، تورم، رشد اقتصادی و ریسکهای مالی قرار دارد.
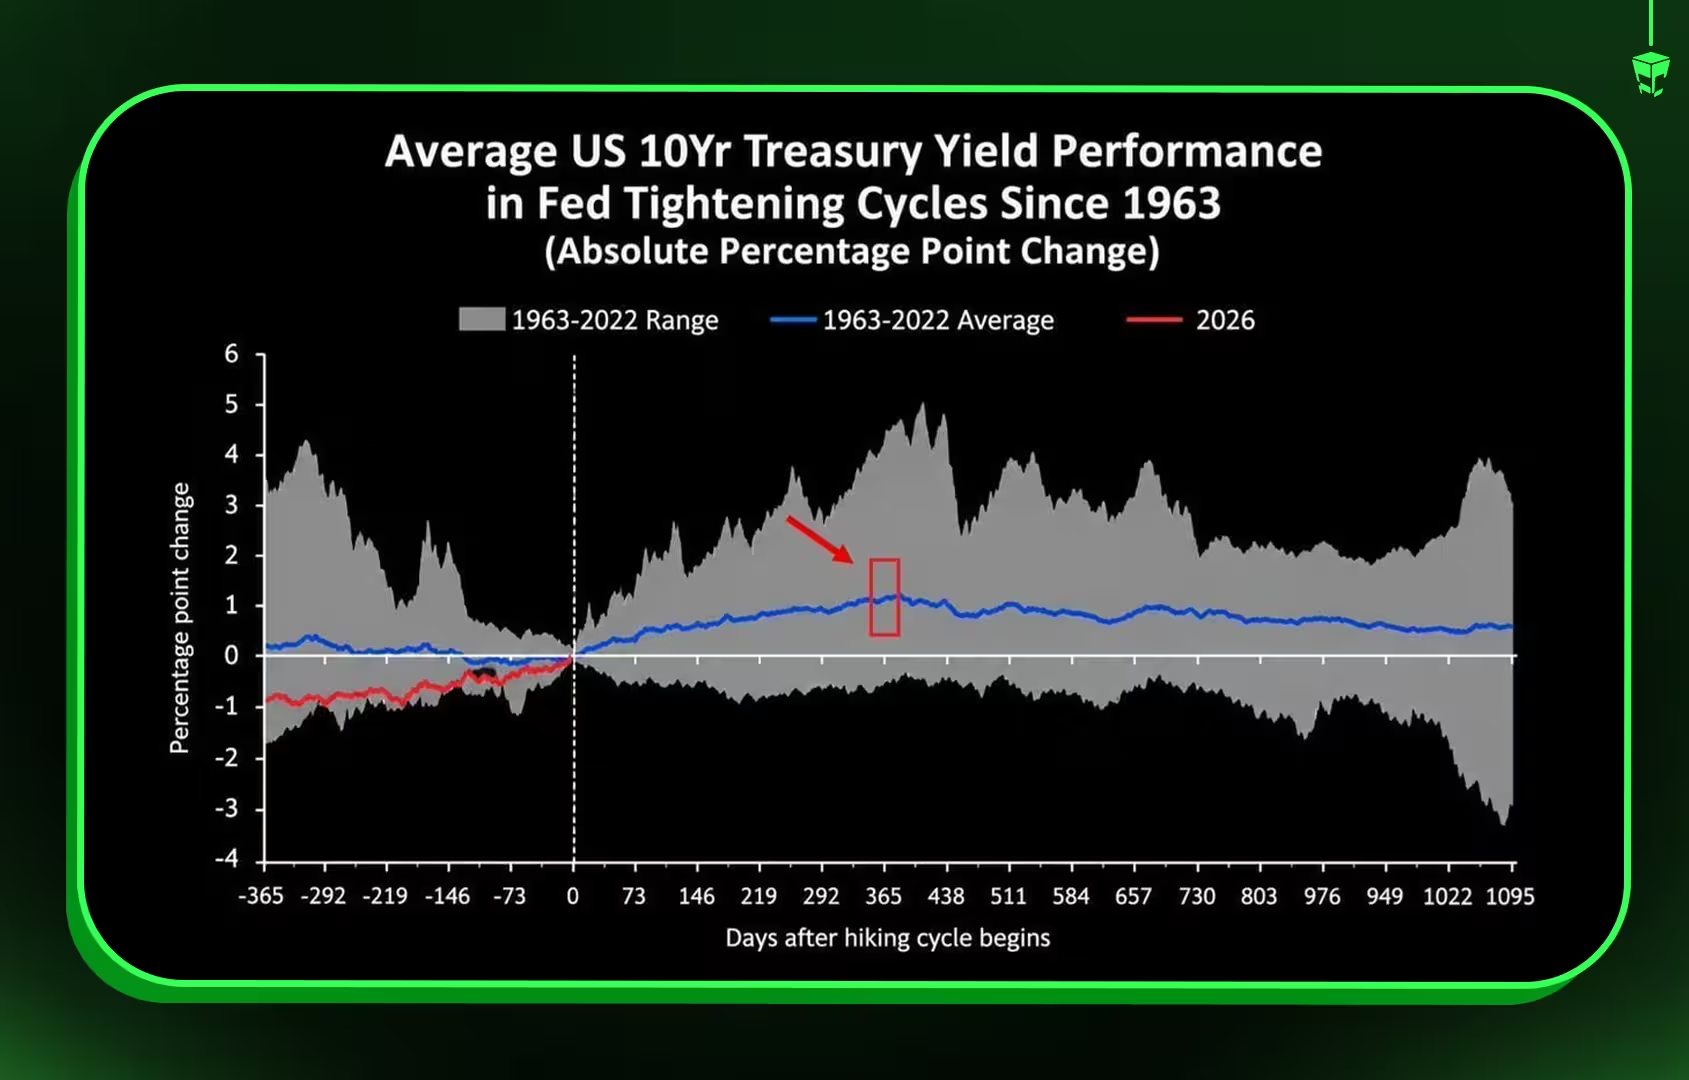
بررسی چرخههای گذشته نشان میدهد که پس از شروع چرخه افزایش نرخ بهره، بازده اوراق ۱۰ ساله در بسیاری از موارد طی یک سال بعد افزایش پیدا کرده است.
بر اساس یک بررسی تاریخی منتشرشده در سپتامبر ۲۰۲۶، بهجز برخی دورههای استثنایی، افزایش بازده ۱۰ ساله در یک سال پس از اولین افزایش نرخ بهره معمولاً در محدوده ۵۰ تا ۱۰۰ واحد پایه بوده است.
تحلیل دیگری از Deutsche Bank میانگین افزایش بازده ۱۰ ساله در یک سال پس از آغاز چرخههای افزایش نرخ بهره را حدود ۱.۱۴ واحد درصد برآورد کرده است.
اگر چنین الگویی در چرخه فعلی نیز تکرار شود، رسیدن بازده ۱۰ ساله به محدوده ۶ درصد دیگر یک سناریوی صرفاً تئوریک نخواهد بود.
اما یک نکته مهم: نرخ بهره فدرال رزرو تنها عامل تعیینکننده نیست
اشتباه است که افزایش بازده اوراق ۱۰ ساله را صرفاً به افزایش نرخ بهره فدرال رزرو نسبت دهیم.
بازده بلندمدت را میتوان بهصورت ساده حاصل ترکیبی از چند عامل دانست:
- انتظارات درباره نرخهای کوتاهمدت آینده
- تورم مورد انتظار
- رشد اقتصادی
- حق بیمه سررسید یا Term Premium
- وضعیت عرضه و تقاضای اوراق خزانهداری
- کسری بودجه دولت آمریکا
- وضعیت اقتصاد جهانی
- تقاضای سرمایهگذاران خارجی برای اوراق خزانهداری
به همین دلیل ممکن است فدرال رزرو نرخ بهره را افزایش دهد اما بازده اوراق ۱۰ ساله کاهش پیدا کند؛ همانطور که در برخی دورههای تاریخی اتفاق افتاده است.
چرا کسری بودجه آمریکا اهمیت دارد؟
یکی از تفاوتهای مهم شرایط فعلی با برخی چرخههای گذشته، حجم بسیار بالای بدهی دولت آمریکاست.
در سال ۲۰۲۶، بدهی دولت آمریکا از ۴۰ تریلیون دلار عبور کرده و کسری بودجه نیز در سطح بالایی قرار دارد. این وضعیت میتواند به معنای عرضه قابلتوجه اوراق خزانهداری در سالهای آینده باشد.
وقتی دولت برای تأمین کسری بودجه به انتشار حجم بالایی از اوراق نیاز دارد، بازار باید این اوراق را جذب کند. اگر تقاضا با سرعت عرضه رشد نکند، ممکن است سرمایهگذاران برای خرید اوراق بازده بالاتری مطالبه کنند.
در چنین شرایطی، حتی اگر فدرال رزرو نرخهای کوتاهمدت را چندان افزایش ندهد، بازده اوراق بلندمدت میتواند همچنان تحت فشار صعودی قرار داشته باشد.
نقش خزانهداری آمریکا در بازار اوراق پررنگتر شده است
موضوع دیگری که در شرایط فعلی اهمیت پیدا کرده، نقش خود وزارت خزانهداری آمریکا در مدیریت نقدشوندگی بازار اوراق است.
خزانهداری در آگوست ۲۰۲۶ اعلام کرد که اندازه عملیات بازخرید اوراق بلندمدت خود را حداقل دو برابر میکند. این عملیات در بخشهای سررسید ۱۰ تا ۲۰ سال و ۲۰ تا ۳۰ سال انجام میشود و از سپتامبر اجرایی شده است.
این اقدام لزوماً به معنای تلاش برای پایین آوردن بازده ۱۰ ساله نیست؛ هدف اعلامشده، حمایت از نقدشوندگی بازار اوراق بلندمدت است.
اهمیت این موضوع زمانی بیشتر مشخص میشود که بدانیم بازار اوراق خزانهداری آمریکا بسیار بزرگ است و تحقیقات فدرال رزرو نیویورک نشان میدهد بیش از ۳۰ تریلیون دلار بدهی خزانهداری در بازار وجود دارد.
بنابراین هرگونه اختلال در نقدشوندگی یا افزایش شدید نوسان میتواند برای کل سیستم مالی اهمیت داشته باشد.
سناریوی رسیدن بازده ۱۰ ساله به ۶ درصد
برای رسیدن از حدود ۵ درصد به ۶ درصد، بازده اوراق ۱۰ ساله باید تقریباً ۱۰۰ واحد پایه دیگر افزایش پیدا کند.
چنین حرکتی میتواند در صورت ترکیب چند عامل اتفاق بیفتد:
۱. تداوم تورم بالاتر از انتظار
اگر تورم آمریکا دوباره شتاب بگیرد، بازار ممکن است انتظار داشته باشد نرخهای بهره برای مدت طولانیتری بالا بمانند.
۲. ادامه رشد اقتصادی
رشد اقتصادی قوی میتواند باعث شود بازار احتمال نرخهای بهره بالاتر را در آینده بیشتر در قیمتها لحاظ کند.
۳. افزایش Term Premium
اگر سرمایهگذاران برای نگهداری اوراق بلندمدت آمریکا ریسک بیشتری احساس کنند، ممکن است بازده بالاتری مطالبه کنند.
۴. افزایش عرضه اوراق خزانهداری
کسری بودجه بالا به معنای نیاز دولت به تأمین مالی بیشتر است و افزایش عرضه میتواند فشار بیشتری بر بازار ایجاد کند.
۵. کاهش تقاضای خارجی
اگر تقاضای خارجی برای اوراق خزانهداری کاهش پیدا کند، بازار ممکن است برای جذب عرضه موجود به بازده بالاتری نیاز داشته باشد.
آیا رسیدن به ۶ درصد حتمی است؟
خیر.
تاریخ بازار اوراق نشان میدهد که هیچ رابطه مکانیکی و ثابتی میان شروع افزایش نرخ بهره و حرکت بازده ۱۰ ساله وجود ندارد.
در برخی چرخهها بازده اوراق طی یک سال چند صد واحد پایه افزایش پیدا کرده، در حالی که در برخی دورهها حتی کاهش یافته است.
به همین دلیل، استفاده از میانگین تاریخی بهعنوان پیشبینی قطعی میتواند گمراهکننده باشد.
نکته مهمتر این است که سطح اولیه بازده نیز اهمیت دارد.
وقتی بازده ۱۰ ساله از محدوده ۵ درصد شروع میشود، افزایش ۱۰۰ واحد پایهای به معنای رسیدن به ۶ درصد است؛ در حالی که همین افزایش در دورهای که نرخ اولیه مثلاً ۲ درصد بوده، نتیجه کاملاً متفاوتی ایجاد میکرد.
برخی تحلیلگران نیز به همین دلیل انتظار دارند چرخه فعلی افزایش نرخ، در صورت ادامه، نسبت به چرخههای تاریخی افزایش کمتری در بازده اوراق ایجاد کند؛ زیرا نقطه شروع بازده در حال حاضر نسبتاً بالاست.
اگر بازده ۱۰ ساله به ۶ درصد برسد چه اتفاقی میافتد؟
رسیدن به ۶ درصد فقط برای معاملهگران اوراق اهمیت ندارد.
بازار مسکن
نرخهای وام مسکن آمریکا ارتباط نزدیکی با بازده اوراق ۱۰ ساله دارند. افزایش بیشتر بازده میتواند هزینه تأمین مالی خرید خانه را افزایش دهد و فشار بیشتری بر بازار مسکن وارد کند.
بازار سهام
افزایش بازده اوراق خزانهداری، نرخ تنزیل جریانهای نقدی را بالا میبرد. این مسئله میتواند بهخصوص برای سهام شرکتهایی که بخش بزرگی از ارزش آنها به سودهای سالهای آینده وابسته است، اهمیت داشته باشد.
هزینه تأمین مالی شرکتها
با افزایش نرخ بدون ریسک، شرکتها نیز ممکن است برای انتشار بدهی جدید مجبور به پرداخت نرخهای بالاتری شوند.
دلار آمریکا
افزایش بازده اوراق میتواند از طریق افزایش جذابیت داراییهای دلاری بر جریان سرمایه و ارزش دلار اثر بگذارد؛ البته این رابطه نیز به شرایط اقتصاد جهانی و سیاست پولی سایر بانکهای مرکزی وابسته است.
بازارهای نوظهور
افزایش بازده اوراق آمریکا معمولاً برای داراییهای پرریسکتر جهانی اهمیت دارد، زیرا نرخ بدون ریسک دلار بالاتر میتواند هزینه تأمین مالی و جذابیت نسبی برخی داراییهای خارج از آمریکا را تغییر دهد.
۶ درصد؛ سناریوی بحران یا یک سطح جدید برای بازار؟
نکته مهم این است که رسیدن به ۶ درصد بهتنهایی الزاماً به معنای بحران اقتصادی نیست.
باید دید چرا بازده به ۶ درصد رسیده است.
اگر افزایش بازده به دلیل رشد اقتصادی قوی و افزایش نرخ بهره واقعی باشد، پیام آن با حالتی که بازده به دلیل نگرانی درباره تورم یا وضعیت مالی دولت آمریکا افزایش پیدا کرده، کاملاً متفاوت است.
بنابراین برای تحلیل بازار، خود عدد ۶ درصد کافی نیست.
باید همزمان این متغیرها را زیر نظر گرفت:
- تورم آمریکا
- نرخ بهره فدرال رزرو
- بازده واقعی اوراق ۱۰ ساله
- Term Premium
- کسری بودجه آمریکا
- حراجهای اوراق خزانهداری
- تقاضای سرمایهگذاران خارجی
- شاخص دلار
- قیمت نفت
- وضعیت بازار سهام
- اسپرد اوراق شرکتی
جمعبندی
سناریوی رسیدن بازده اوراق ۱۰ ساله آمریکا به ۶ درصد در شرایط فعلی را نمیتوان رد کرد.
بازده ۱۰ ساله در سپتامبر ۲۰۲۶ به محدوده ۵ درصد رسیده و فدرال رزرو نیز وارد چرخه جدید افزایش نرخ بهره شده است. از طرف دیگر، سابقه تاریخی نشان میدهد که آغاز چرخههای افزایش نرخ بهره در بسیاری از موارد با افزایش بازده اوراق بلندمدت در ماههای بعد همراه بوده است.
با این حال، ۶ درصد یک پیشبینی قطعی نیست.
برای تحقق این سناریو، احتمالاً باید ترکیبی از فشارهای تورمی، نرخهای بهره بالاتر برای مدت طولانیتر، عرضه سنگین اوراق خزانهداری و افزایش حق بیمه سررسید در بازار مشاهده شود.
در مقابل، کاهش تورم، افت رشد اقتصادی، افزایش تقاضا برای اوراق خزانهداری یا تغییر مسیر سیاست پولی میتواند مانع رسیدن بازده به ۶ درصد شود.
بنابراین سؤال اصلی فقط این نیست که:
«آیا اوراق ۱۰ ساله به ۶ درصد میرسد؟»
بلکه سؤال مهمتر این است:
«چه عواملی میتوانند بازده ۱۰ ساله را از ۵ درصد به ۶ درصد برسانند و آیا این عوامل همزمان در حال تقویت شدن هستند؟»
بازار اوراق در ماههای آینده احتمالاً یکی از مهمترین بازارهایی خواهد بود که باید برای پاسخ به این سؤال زیر نظر گرفت.
«آیا بازده اوراق ۱۰ ساله آمریکا میتواند به ۶ درصد برسد؟
بررسی سابقه تاریخی افزایش نرخ بهره، تورم، کسری بودجه، عرضه اوراق و عوامل مؤثر بر بازده خزانهداری آمریکا در ۲۰۲۶.»


۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…