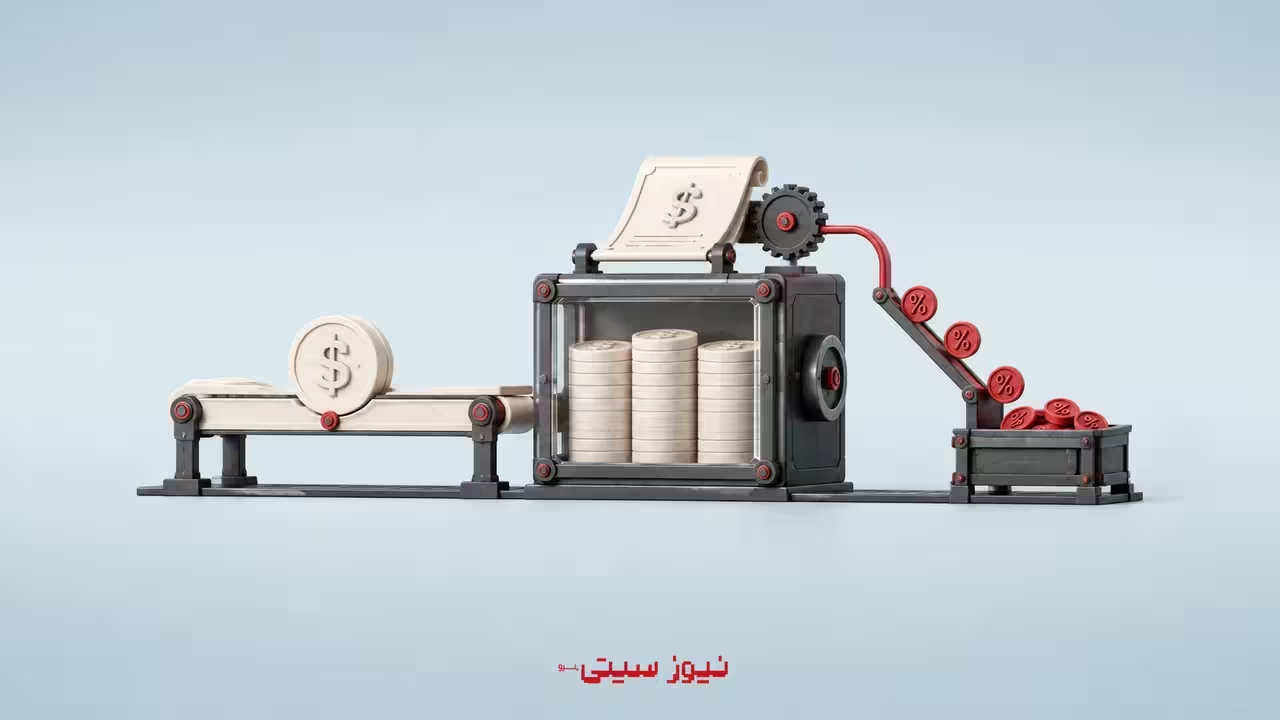

وقتی 100 تتر یا USDC نگه میدارید، انتظار دارید ارزش دلاری آن تقریباً ثابت بماند. اما شرکت صادرکننده میتواند از داراییهای پشت همین توکنها درآمد بگیرد. درآمد استیبل کوین در مدلهایی مانند تتر و Circle عمدتاً از بازده ذخایر میآید: پول پشت توکن در داراییهای مشخص نگهداری میشود، آن داراییها درآمد ایجاد میکنند و دارندهٔ توکن لزوماً سهمی از این درآمد ندارد.
برای فهم این کسبوکار باید سه چیز را جدا کنیم: اصل پولی که پشتوانهٔ توکن است، درآمدی که از مدیریت آن به دست میآید و سودی که پس از پرداخت هزینهها برای شرکت باقی میماند. محور این مقاله صادرکنندگان متمرکز استیبلکوینهای دلاری هستند؛ در ادامه تفاوت آنها با مدل وامدهی و دلار مصنوعی را هم میبینیم.
نکتههای اصلی
- ورود دلار برای صدور توکن، بهخودیخود درآمد شرکت محسوب نمیشود.
- بازده داراییهای ذخیره، موتور اصلی این کسبوکار است.
- شرکای توزیع و هزینههای شرکت میتوانند بخش مهمی از درآمد را مصرف کنند.
- نگهداری USDC در کیف پول، بهخودیخود حق دریافت سود ذخایر ایجاد نمیکند.
در این مقاله چه میخوانید؟
- درآمد استیبل کوین و نقش ذخایر
- مسیر یک 100 دلار فرضی
- نمونههای تتر و Circle
- چرا توزیع و همکاری با صرافیها مهم است؟
- کارمزد به جیب چه کسی میرود؟
- اثر نرخ بهره و محدودیت مدل درآمد
- تفاوت مدل وامدهی و دلار مصنوعی
- این مدل برای دارندهٔ توکن چه معنایی دارد؟
درآمد استیبل کوین از ذخایر چگونه ایجاد میشود؟
در مدل دارای پشتوانه، صدور توکن با نگهداری دارایی متناظر همراه است. برای نمونه، Circle توضیح میدهد که بخش عمدهٔ ذخایر USDC در صندوق Circle Reserve Fund نگهداری میشود. این صندوق میتواند شامل پول نقد، اوراق کوتاهمدت خزانهداری آمریکا و قراردادهای بازخرید یکشبه با پشتوانهٔ اوراق خزانه باشد. بخش دیگر ذخایر نیز به شکل پول نقد در بانکها نگهداری میشود. جزئیات مدیریت ذخایر USDC در صفحهٔ شفافیت شرکت آمده است.
اوراق خزانهٔ کوتاهمدت، بدهی دولت آمریکا هستند. بازده این داراییها میتواند به صادرکننده درآمد بدهد، درحالیکه دارایی ذخیره همچنان برای پاسخگویی به تعهدات توکن لازم است. بنابراین «توکن پشتوانه دارد» و «شرکت از پشتوانه درآمد میگیرد» میتوانند همزمان درست باشند.
اشتباه رایج این است که کل پول ورودی را فروش و سود شرکت بدانیم. اگر در یک مدل ساده 100 دلار وارد شود و در برابر آن 100 واحد توکن با تعهد بازخرید صادر شود، شرکت هم دارایی بیشتری دارد و هم تعهد بیشتری. سود را باید در درآمد حاصل از داراییها و هزینههای مربوط جستوجو کرد. برای شناخت تفاوت این ساختار با یک دارایی نوسانی، مقالهٔ تفاوت بیتکوین و تتر کمک میکند.
پشت درآمد استیبل کوین چه کسی پول را پرداخت میکند؟
بلاکچین بهخودیخود برای دلارهای ذخیره سود تولید نمیکند. در اوراق خزانه، طرف بدهکار دولت آمریکاست. طبق توضیح TreasuryDirect دربارهٔ Treasury Bills، این اوراق میتوانند با قیمتی کمتر از ارزش اسمی فروخته شوند و در سررسید ارزش اسمی پرداخت شود. تفاوت مبلغ خرید با مبلغ دریافتی در سررسید، بازده خریدار را میسازد. بنابراین لزوماً با پرداخت ماهانهٔ سود روبهرو نیستیم.
برای مثال فرضی، خرید یک ورقه به قیمت 98 دلار و دریافت 100 دلار در سررسید، 2 دلار تفاوت ایجاد میکند. این 2 دلار بدون دانستن مدت نگهداری، نرخ بازده سالانهٔ 2% را نشان نمیدهد. اگر صادرکننده از طریق یک صندوق در چنین داراییهایی سرمایهگذاری کند، مسیر دریافت درآمد از ساختار همان صندوق میگذرد. نام «دلار دیجیتال» سازوکار اقتصادی دارایی پشتوانه را تغییر نمیدهد.
این توضیح دربارهٔ درآمد استیبل کوین یک نتیجهٔ عملی دارد: باید بدانیم درآمد از تعهد پرداخت کدام طرف میآید و چه زمانی قابلدریافت است. یک دارایی ممکن است در حسابداری درآمد ایجاد کرده باشد، اما زمان وصول وجه نقد آن متفاوت باشد. پس مبلغ درآمد، موجودی نقد آمادهٔ برداشت و ارزش کل ذخایر را با یک عنوان گزارش نکنیم.
مسیر یک 100 دلار فرضی؛ اصل پول با سود چه فرقی دارد؟
فرض کنیم یک مشتری واجد شرایط، 100 دلار به صادرکننده میدهد و 100 توکن دریافت میکند. این فقط مثال آموزشی است؛ حداقل مبلغ و شرایط واقعی هر شرکت متفاوت است. همچنین فرض میکنیم داراییهای پشت این 100 دلار، در یک سال بازده ناخالص 4% داشته باشند و مبلغ در تمام سال ثابت بماند.
- ورود اصل پول: 100 دلار وارد ذخیره میشود و 100 توکن در گردش قرار میگیرد.
- ایجاد درآمد: در فرض مثال، ذخیره طی سال 4 دلار درآمد ایجاد میکند.
- پرداخت هزینهها: اگر مجموع هزینههای منتسب به این فعالیت، بهطور فرضی 2.5 دلار باشد، 1.5 دلار پیش از مالیات باقی میماند.
- خروج اصل پول: هنگام بازخرید، توکن به صادرکننده برمیگردد و تسویهٔ اصل پول طبق شرایط محصول انجام میشود؛ بازده ذخیره موضوع جداگانهای است.
نرخ 4% و هزینهٔ 2.5 دلار، دادهٔ واقعی تتر یا Circle نیستند. هدف این مثال از درآمد استیبل کوین این است که نشان دهد درآمد 4 دلاری، سود خالص 4 دلاری نیست و اصل 100 دلار هم درآمد محسوب نمیشود. خرید همان 100 توکن از یک فروشنده در صرافی نیز الزاماً 100 دلار تازه به ذخایر شرکت اضافه نمیکند؛ ممکن است فقط مالک توکن عوض شده باشد.
درآمد استیبل کوین در تتر و Circle چه تفاوتی دارد؟
تتر؛ ذخایر بزرگ و درآمد داراییها
تتر در اعلام نتایج سال 2025، سود خالص بیش از 10 میلیارد دلار و مواجههٔ مستقیم و غیرمستقیم بیش از 141 میلیارد دلار با اوراق خزانهٔ آمریکا در پایان همان سال را گزارش کرد. این اعداد مربوط به سال 2025 هستند و آمار لحظهای محسوب نمیشوند.
بااینحال، نباید کل سود اعلامی را صرفاً بهرهٔ اوراق خزانه نامید. اطلاعیهٔ تتر به مدیریت ذخایر و سرمایهگذاری در داراییهای دیجیتال و نهادهای سرمایهگذاری اختصاصی نیز اشاره دارد. خود شرکت میگوید سرمایهگذاریهای اختصاصی آن در حوزههایی مانند انرژی و هوش مصنوعی از سرمایهٔ مازاد و سود تأمین میشوند و جزو ذخایر پشت توکن نیستند. این تفکیک برای خواندن گزارشهای شرکت ضروری است.
Circle؛ درآمد بالا الزاماً سود خالص بالا نیست
طبق گزارش سالانهٔ Circle برای 2025، درآمد ذخایر 96% از کل درآمد فعالیتهای ادامهدار شرکت را تشکیل میداد. همین گزارش، هزینهٔ توزیع و پرداخت به شرکایی مانند Coinbase و Binance را جداگانه توضیح میدهد.
در نتایج رسمی سال 2025، Circle مجموع درآمد و درآمد ذخایر را حدود 2.7 میلیارد دلار اعلام کرد؛ اما نتیجهٔ خالص فعالیتهای ادامهدار حدود 70 میلیون دلار زیان بود. شرکت به اثر قابلتوجه هزینهٔ جبران خدمات مبتنی بر سهام، مرتبط با عرضهٔ اولیه، اشاره کرده است. پس دیدن درآمد میلیاردی برای نتیجهگیری دربارهٔ سودآوری نهایی کافی نیست.
چه عددهایی را در گزارش مالی با هم اشتباه نگیریم؟
| عنوان عدد | چه چیزی را نشان میدهد؟ | اشتباه رایج |
|---|---|---|
| توکن در گردش | مقدار توکن صادرشدهای که هنوز بازخرید نشده است. | تلقی کل این مبلغ بهعنوان فروش یا سود شرکت. |
| دارایی ذخیره | ارزش داراییهایی که برای پشتوانهٔ توکن گزارش شدهاند. | فرض اینکه همهٔ آن پول نقد آمادهٔ برداشت است. |
| درآمد ذخایر | درآمد حاصل از داراییهای ذخیره در یک دوره. | حسابکردن آن بهعنوان سود خالص، بدون کسر هزینهها. |
| هزینهٔ توزیع | مبلغی که طبق قرارداد به شرکای گسترش استفاده پرداخت میشود. | نادیدهگرفتن سهم شریک هنگام مقایسهٔ شرکتها. |
| سود یا زیان خالص | نتیجهٔ مالی پس از شناسایی درآمدها و هزینههای مربوط. | فرض اینکه این نتیجه همیشه برابر وجه نقد ایجادشده است. |
این جدول یک راهنمای خواندن گزارش درآمد استیبل کوین است. برای مقایسهٔ دو صادرکننده، ابتدا دورهٔ زمانی را یکسان کنید و سپس برچسب عدد را بررسی کنید. سود سالانهٔ یک شرکت با درآمد فصلی شرکت دیگر قابلمقایسهٔ مستقیم نیست. همچنین یک هزینهٔ غیرنقدی میتواند نتیجهٔ حسابداری را تغییر دهد؛ از طرف دیگر، وجود چنین هزینهای اجازه نمیدهد همهٔ هزینههای واقعی شرکت را کنار بگذاریم. هر دو بخش برای ارزیابی مدل لازماند.
چرا صادرکننده برای همکاری با صرافیها هزینه میکند؟
همکاری Circle و Binance نمونهای از اهمیت توزیع است: طبق بیانیهٔ 22 سپتامبر 2026، بایننس 100 میلیون دلار در سهام Circle سرمایهگذاری کرده و دو شرکت توافق تجاری پنجسالهای برای گسترش دسترسی به USDC بستهاند. سرمایهگذاری در سهام شرکت را نباید با خرید USDC یا درآمد عملیاتی Circle یکی گرفت.
منطق اقتصادی توزیع روشن است: اگر یک صرافی یا سرویس پرداخت استفاده از توکن را آسان کند، میتواند به افزایش تقاضا و موجودی در گردش کمک کند. در مدل درآمد استیبل کوین، موجودی بیشتر با فرض بازده ثابت، ظرفیت درآمد بیشتری میسازد. در مقابل، صادرکننده ممکن است بخشی از درآمد را برای جذب و حفظ شریک توزیع بپردازد. این برداشت اقتصادی از مدل است، نه پیشبینی قطعی نتیجهٔ آن توافق.
برای مقایسهٔ کسبوکارها، پرسش مفید این است: پس از سهم شرکا چه مقدار درآمد برای صادرکننده میماند؟ رشد استفاده، رشد درآمد و رشد سود سه متغیر جدا هستند. همچنین افزایش حجم معاملات یک توکن با افزایش موجودی آن در گردش یکسان نیست؛ همان توکن میتواند بارها معامله شود.
کارمزد خرید، بازخرید و انتقال به جیب چه کسی میرود؟
بخش دیگری از درآمد استیبل کوین میتواند کارمزد خدمات باشد. در صفحهٔ کارمزد تتر هنگام بررسی در 1 اکتبر 2026، حداقل خرید یا بازخرید مستقیم 100,000 دلار درج شده است. کارمزد خرید مستقیم 0.1% و کارمزد بازخرید، بزرگترِ 1,000 دلار یا 0.1% مبلغ است. این شرایط مربوط به ارتباط مستقیم با تتر است؛ کارمزد خرید تتر در صرافی ایرانی را از آن نمیتوان نتیجه گرفت.
Circle نیز در گزارش سالانه، درآمد خدمات و تراکنش را جدا از درآمد ذخایر ثبت میکند. پس برای هر هزینه باید دریافتکننده را پیدا کرد: کارمزد صرافی، کارمزد صادرکننده و کارمزد شبکه سه عنوان متفاوتاند.
برای نمونه، در انتقال یک توکن روی اتریوم، کارمزد گس شبکه طبق سازوکار اتریوم محاسبه میشود؛ صرف انتقال USDC یا USDT به این معنی نیست که تمام هزینهٔ شبکه به Circle یا Tether میرسد.
نرخ بهره چگونه درآمد استیبل کوین را تغییر میدهد؟
در یک مدل ساده، درآمد ذخایر به دو عامل اصلی وابسته است: متوسط مبلغ ذخایر درآمدزا و بازده آنها. اگر متوسط ذخیره ثابت بماند، بازده کمتر درآمد کمتری میسازد. اگر تقاضا و ذخایر رشد کنند، ممکن است بخشی از اثر افت بازده جبران شود. هزینههای توزیع هم میتوانند تغییر کنند؛ نتیجهٔ نهایی را باید در گزارش مالی دید.
مثال فرضی: 1 میلیارد دلار ذخیره با بازده سالانهٔ 4%، حدود 40 میلیون دلار درآمد ناخالص ایجاد میکند. با همان ذخیره و بازده 2%، این رقم حدود 20 میلیون دلار است. این محاسبهٔ آموزشی هزینه، مالیات و تغییر موجودی را کنار میگذارد و پیشبینی سود هیچ شرکتی نیست.
برداشت تحلیلی این است که صادرکننده برای درآمد پایدار به ماندگاری استفاده از توکن نیاز دارد. جهش مقطعی خرید، به اندازهٔ نگهداری طولانیتر موجودی، لزوماً درآمد ذخیره نمیسازد. بنابراین بررسی متوسط موجودی یک دوره میتواند از نگاهکردن به عدد پایان دوره مفیدتر باشد.
درآمد استیبل کوین در مدلهای دیگر چگونه ایجاد میشود؟
مدل شرکت دارای ذخایر دلاری را نباید به تمام پروژههایی که هدف قیمت باثبات دارند تعمیم داد. در مدلهای دیگر، طرف پرداختکننده و گیرندهٔ درآمد تغییر میکند. حتی واژهٔ «شرکت» همیشه توصیف دقیقی از نهادی نیست که درآمد را دریافت میکند؛ ممکن است با خزانهٔ یک پروتکل و تصمیمهای حاکمیتی روبهرو باشیم.
وامدهی با وثیقه؛ پرداختکننده، وامگیرنده است
در نمونهٔ GHO، مستندات رسمی Aave توضیح میدهد که کاربر میتواند با سپردن وثیقه، این استیبلکوین را ایجاد و قرض بگیرد. ارزش وثیقه بیشتر از ارزش توکن صادرشده است و بهرهای که ایجادکنندگان GHO میپردازند، به خزانهٔ Aave DAO میرود. اینجا منشأ درآمد، تعهد وامگیرنده است؛ مسیر اقتصادی با خرید اوراق خزانه به پشتوانهٔ دلار سپردهشده فرق دارد.
در یک مثال ساده و فرضی، کاربری که 100 واحد وام گرفته است، طبق شرایط وام باید اصل بدهی و بهرهٔ مربوط را تسویه کند. بهره درآمد خزانه است و اصل بدهی موضوع جداگانهای باقی میماند. این مثال نرخ واقعی GHO را تعیین نمیکند. برای مقایسه، باید نرخ وام، حجم بدهی فعال و شرایط وثیقه را بررسی کرد، نه اینکه فقط عرضهٔ توکن را در نرخ بهرهٔ آمریکا ضرب کنیم.
دلار مصنوعی؛ درآمد میتواند از چند راهبرد بیاید
Ethena در معرفی رسمی USDe تأکید میکند که این محصول یک دلار مصنوعی است و با استیبلکوین دارای پشتوانهٔ پول رایج مانند USDC یا USDT یکسان نیست. در توضیح درآمد پروتکل، منابعی مانند فاندینگ و اختلاف قیمت نقدی و آتی، وامدهی با وثیقهٔ مازاد، بازده داراییهای واقعی توکنیزهشده و پاداش موجودی بعضی استیبلکوینها آمدهاند. ترکیب این منابع به داراییهای پشتوانه و راهبرد پروتکل وابسته است.
فاندینگ، پرداختی مرتبط با نگهداری موقعیتهای مشتقه است و جهت و مقدار آن میتواند تغییر کند. پس درآمد حاصل از آن را نباید سود بانکی ثابت نامید. این تفاوت نشان میدهد که برای فهم درآمد استیبل کوین، شناخت دارایی و قرارداد پشت توکن از دانستن نام یا قیمت هدف آن مهمتر است.
Ethena همچنین در سازوکار پاداش sUSDe توضیح میدهد که با سپردن USDe و دریافت sUSDe، کاربر میتواند از پاداشهای اختیاری پروتکل بهرهمند شود. این پاداش تضمینشده نیست و در دورهٔ درآمد منفی ممکن است پاداشی پرداخت نشود. بنابراین بازده sUSDe، درآمد پروتکل Ethena و سود یک شرکت خصوصی سه مفهوم قابلجایگزینی نیستند.
نتیجهٔ مقایسه این است که قبل از ارزیابی سودآوری، چهار نقش را مشخص کنیم: چه کسی دارایی را تأمین میکند، چه کسی بازده را میپردازد، درآمد ابتدا به کدام خزانه یا شرکت میرود و چه بخشی از آن به کاربر میرسد؟ این پرسشها جلوی مقایسهٔ اشتباه یک صادرکنندهٔ متمرکز با پروتکل وامدهی یا محصول دارای پاداش را میگیرند.
این مدل برای دارندهٔ استیبلکوین چه معنایی دارد؟
در شرایط USDC تصریح شده که دارندهٔ توکن حق دریافت بهره یا بازده ذخایر را ندارد و خود USDC سود ایجاد نمیکند. اگر پلتفرمی بابت نگهداری توکن پاداش میدهد، باید شرایط همان پلتفرم را بررسی کرد. دارندهٔ استیبلکوین را نباید سهامدار شرکت صادرکننده فرض کرد.
برای کاربر ایرانی، امکان فروش توکن در یک صرافی با امکان بازخرید مستقیم نزد صادرکننده تفاوت دارد. شرایط Circle دسترسی مستقیم را به داشتن حساب واجد شرایط وابسته میکند و ایران را در فهرست مناطق محدودشده میآورد. ثبات هدفِ قیمت نیز ریسک دسترسی و مسدودشدن را حذف نمیکند. در بررسی جایگزینهای تتر، شرایط هر محصول را جدا بخوانید.
چرا سودآوری با امکان برداشت یکی نیست؟
در افشای ریسکهای USDC، Circle به احتمال تأخیر عملیاتی در خدمات و بازخرید، نوسان قیمت روی پلتفرمهای دیگر و نبود بیمهٔ سپرده برای USDC اشاره میکند. این موارد یادآوری میکنند که داشتن پشتوانه با دسترسی بیوقفه به آن یک سؤال واحد نیست. قرارداد محصول، زیرساخت بانکی و سرویس واسطهای که کاربر از آن استفاده میکند، هرکدام باید بررسی شوند.
برای مثال، اگر کسی توکن را در صرافی نگه دارد، علاوه بر شرایط صادرکننده به عملکرد همان صرافی هم وابسته است. اگر آن را در کیف پول شخصی نگه دارد، کنترل کلید را دارد، ولی شرایط حقوقی صادرکننده یا محدودیتهای بازخرید مستقیم خودبهخود عوض نمیشوند. این تفاوتها را نمیتوان فقط از روی میزان سود سالانهٔ شرکت فهمید.
پرسش نهایی برای دارنده این است: در صورت نیاز به خروج، از چه مسیر مشخصی پول دریافت میکنم و طرف مسئول آن مسیر چه کسی است؟ برای صادرکننده نیز پرسش اصلی باقی میماند: پس از حفظ پشتوانه و پرداخت هزینههای اداره و توزیع محصول، چه درآمدی قابلتکرار میماند؟ این دو پرسش منافع شرکت و حقوق مشتری را روشنتر از یک تیتر «سود میلیاردی» توضیح میدهند.
برای ارزیابی درآمد استیبل کوین، از گزارش ذخایر شروع کنید و بعد به صورتهای مالی برسید: پشتوانه چیست، درآمد از کجا میآید، هزینهها به چه کسی پرداخت میشوند و چه حقوقی برای دارنده تعریف شده است؟ سودآوری شرکت بهتنهایی سلامت ذخایر یا دسترسی بدون مشکل به پول را ثابت نمیکند. پاسخ این پرسشها نشان میدهد مدل کسبوکار چگونه کار میکند و منفعت اقتصادی آن به چه کسی میرسد.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.

۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…