
یکی از چشمگیرترین بازدههای بازار صندوقهای قابل معامله (ETF) در سال 2026 نه متعلق به بیتکوین است، نه هوش مصنوعی و نه حتی خود نفت. صندوق BWET که بر بازار حملونقل نفت با نفتکشهای بزرگ تمرکز دارد، از ابتدای سال بیش از 5,000% رشد کرده است.
بر اساس گزارش BeInCrypto، صندوق Breakwave Tanker Shipping ETF در پایان معاملات 8 اکتبر به قیمت 1,012.75 دلار رسید و بازدهی آن از ابتدای سال به حدود 5,157% افزایش یافت.
این جهش با افزایش شدید هزینهی حمل نفت، اختلال در مسیرهای دریایی خاورمیانه و کمبود نفتکشهای در دسترس ارتباط دارد. درحالیکه بخشی از جریان انتقال نفت از تنگه هرمز از سر گرفته شده، هزینهی جابهجایی نفت در برخی مسیرها همچنان به سطوح بیسابقه رسیده است.
اما چرا ETF یا صندوقی که روی حمل نفت سرمایهگذاری میکند، چنین رشد بزرگی داشته و آیا این روند میتواند ادامه پیدا کند؟
- صندوق BWET در پایان 8 اکتبر 2026 به 1,012.75 دلار رسید.
- بازده آن از ابتدای سال حدود 5,157% گزارش شده است.
- این صندوق روی قراردادهای آتی هزینهی حمل نفت سرمایهگذاری میکند، نه خود نفت.
- حدود 90% از سبد معیار آن به مسیر حمل نفت از خلیج فارس به چین وابسته است.
- طبق دادههای گزارششده، هزینهی اجارهی نفتکش در مسیر خلیج فارس به شرق آسیا به نزدیک 1.4 میلیون دلار در روز رسیده است.
- اختلال در تنگه هرمز، انتقال کشتیبهکشتی نفت و کمبود نفتکش از عوامل جهش نرخ حمل هستند.
- کاهش حجم معاملات صندوق و احتمال افزایش عرضهی نفتکشها از ریسکهای ادامهی رشد محسوب میشوند.
فهرست مطالب
- صندوق BWET چیست؟
- رشد 5,157 درصدی صندوق BWET در سال 2026
- نقش تنگه هرمز در جهش هزینهی حمل نفت
- چرا با بازگشت جریان نفت، هزینهی حمل کاهش نیافت؟
- هزینهی اجارهی نفتکش به 1.4 میلیون دلار رسید
- افزایش هزینهی حمل نفت چه تأثیری بر قیمت انرژی دارد؟
- ریسکهای سرمایهگذاری در صندوق BWET
- آیا رشد تاریخی BWET ادامه پیدا میکند؟
- جمعبندی
صندوق ETF BWET چیست؟
صندوق ETF BWET با نام کامل Breakwave Tanker Shipping ETF یک صندوق قابل معامله در بورس آمریکا است که عملکرد آن به هزینهی حمل نفت خام با نفتکشها وابسته است.
برخلاف صندوقهایی که مستقیماً نفت خام یا سهام شرکتهای انرژی را دنبال میکنند، BWET در قراردادهای آتی حمل نفت یا Oil Freight Futures سرمایهگذاری میکند.
این قراردادها منعکسکنندهی انتظارات بازار دربارهی هزینهی حمل نفت در مسیرهای مشخص دریایی در آینده هستند.
به زبان ساده، اگر هزینهی اجارهی نفتکش برای حمل نفت افزایش پیدا کند، ارزش قراردادهای آتی مرتبط نیز ممکن است رشد کند و صندوق از این تغییرات سود ببرد.
البته بازده صندوق الزاماً دقیقاً معادل درصد تغییر نرخ اجارهی نفتکش نیست؛ زیرا قیمت قراردادهای آتی، زمان سررسید، هزینههای صندوق و نحوهی جابهجایی قراردادها نیز بر عملکرد آن تأثیر میگذارند.
صندوق BWET روی چه مسیرهایی سرمایهگذاری میکند؟
طبق اطلاعات رسمی مدیر صندوق و اسناد ثبتشده نزد SEC، سبد معیار BWET از دو گروه قرارداد آتی تشکیل میشود.
| شاخص | مسیر حملونقل | وزن در سبد معیار |
|---|---|---|
| TD3C | خلیج فارس به چین با نفتکشهای بزرگ VLCC | 90% |
| TD20 | غرب آفریقا به اروپا با نفتکشهای Suezmax | 10% |
بنابراین عملکرد BWET وابستگی زیادی به هزینهی حمل نفت از منطقهی خلیج فارس به چین دارد؛ مسیری که در سال 2026 بهشدت تحت تأثیر تنشهای خاورمیانه قرار گرفته است.
رشد 5,157 درصدی صندوق BWET در سال 2026
قیمت BWET در پایان معاملات 8 اکتبر به رکورد 1,012.75 دلار رسید.
این قیمت نشاندهندهی رشد تقریبی 5,157% از ابتدای سال 2026 است؛ یعنی قیمت واحدهای صندوق در این دوره بیش از 52 برابر شده است.
در نمودار هفتگی نیز قیمت صندوق نسبت به کف دسامبر 2025 در محدودهی 17.65 دلار، حدود 5,639% افزایش یافته است.
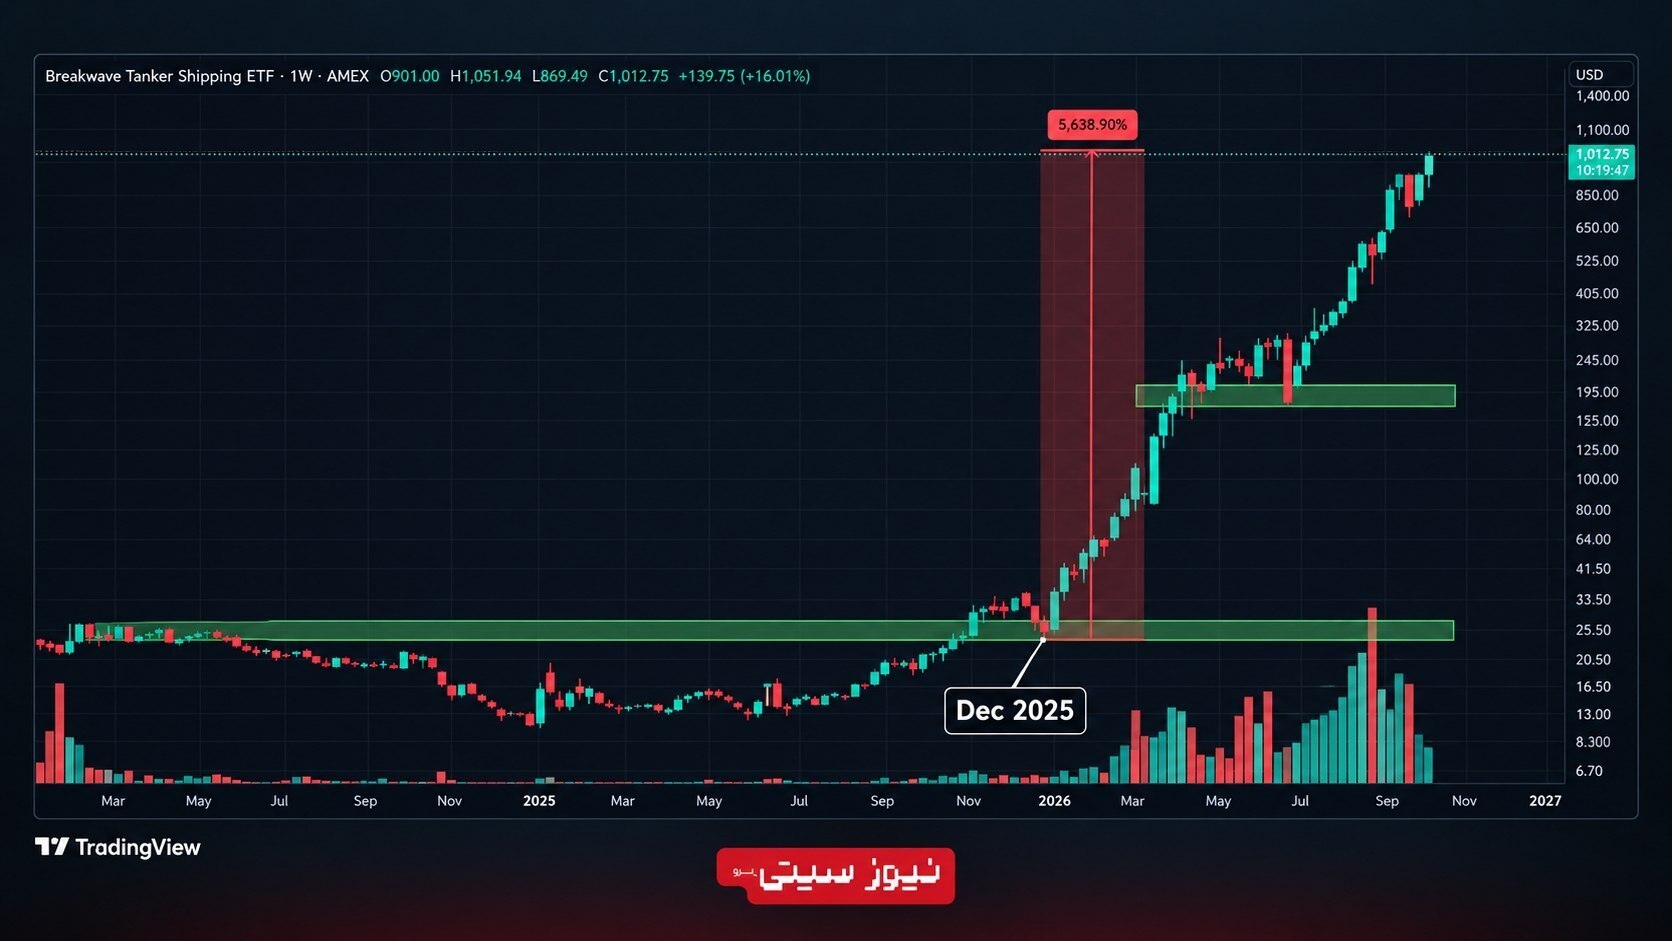
رشد صندوق در تمام این مدت یکنواخت نبوده است.
BWET از آوریل تا ژوئن عمدتاً بین 125 تا 200 دلار نوسان داشت، اما از ماه ژوئیه وارد مرحلهی جدیدی از رشد سریع شد.
| مقطع زمانی | وضعیت قیمت ETF BWET |
|---|---|
| کف دسامبر 2025 | حدود 17.65 دلار |
| آوریل تا ژوئن 2026 | عمدتاً 125 تا 200 دلار |
| از ژوئیه 2026 | شتابگرفتن رشد قیمت |
| 8 اکتبر 2026 | 1,012.75 دلار |
اما نکتهی مهم این است که بازده گذشتهی صندوق ETF، بهویژه پس از چنین جهش بزرگی، هیچ تضمینی برای ادامهی روند صعودی ایجاد نمیکند.
نقش تنگه هرمز در جهش هزینهی حمل نفت
یکی از عوامل اصلی رشد ETF BWET، اختلال در حملونقل نفت از منطقهی خلیج فارس بوده است.
پس از حملات آمریکا و اسرائیل به ایران در 28 فوریه 2026، عبور نفتکشها از تنگه هرمز با اختلال گسترده مواجه شد.
تنگه هرمز یکی از مهمترین مسیرهای تجارت دریایی نفت جهان است و محدودشدن فعالیت در این منطقه میتواند بر هزینههای حملونقل انرژی در بازارهای مختلف اثر بگذارد.
با افزایش خطر تردد در منطقه، بخشی از مالکان کشتیها از عبور مستقیم از تنگه خودداری کردند و فعالیت حملونقل پیچیدهتر شد.
طبق دادههای شرکت IC Shipbrokers، نرخ شاخص TD3C تا اواخر مارس به رکوردی نزدیک 424 هزار دلار در روز رسیده بود.
اما برخلاف انتظاری که از بازگشت بخشی از جریان انتقال نفت وجود داشت، هزینههای حمل پس از آن نیز افزایش پیدا کردند.
چرا با بازگشت جریان نفت، هزینهی حمل کاهش نیافت؟
بزرگترین جهش هزینهی حملونقل، فقط به دورهی اختلال اولیه در تنگه هرمز محدود نبوده است.
حتی پس از بازگشت بخشی از جریان نفت، هزینهی اجارهی نفتکشها همچنان افزایش پیدا کرد.
دلیل اصلی به محدودیت ظرفیت مؤثر حملونقل مربوط میشود.
بخشی از محمولههای نفتی بهجای حمل مستقیم، از طریق روش انتقال کشتیبهکشتی (Ship-to-Ship Transfer یا STS) جابهجا میشوند.
در این روش، نفت از یک کشتی به کشتی دیگر منتقل میشود؛ برای مثال، ممکن است بخشی از عملیات انتقال در خلیج عمان یا آبهای اطراف هند انجام شود.
اجرای این عملیات به زمان، هماهنگی و استفاده از ظرفیت چند کشتی نیاز دارد.
بنابراین حتی اگر مقدار نفت صادراتی افزایش پیدا کند، استفادهی طولانیتر از کشتیها در عملیات انتقال میتواند تعداد نفتکشهای آزاد برای سفرهای جدید را کاهش دهد.
طبق گزارش بلومبرگ، بیش از 40% از ناوگان تقریباً 850 فروندی نفتکشهای بسیار بزرگ جهان در نزدیکی منطقهی خلیج فارس قرار گرفتهاند.
تمرکز بخش بزرگی از ناوگان در یک منطقه میتواند باعث شود ظرفیت حملونقل در سایر مسیرهای جهان نیز محدود شود.
هزینهی اجارهی نفتکش به 1.4 میلیون دلار رسید
یکی از چشمگیرترین موارد به هزینهی اجارهی نفتکش برای مسیر خلیج فارس به شرق آسیا مربوط میشود.
این نرخ در 7 اکتبر 2026 به نزدیک 1.4 میلیون دلار در روز رسیده است.
برای مقایسه، شرکت Poten & Partners هزینهی همان مسیر را در ژانویه حدود 30 هزار دلار در روز برآورد کرده بود.
این تفاوت نشان میدهد هزینهی حمل دریایی نفت در بخشی از بازار طی چند ماه افزایش بسیار شدیدی را تجربه کرده است.
البته این رقم مربوط به یک مسیر و شرایط خاص بازار نفتکش است و نباید آن را با میانگین هزینهی اجارهی تمام کشتیهای حمل نفت در جهان یکسان دانست.
در شرایط فعلی حتی گزارش شده که هزینهی پیشنهادی یک سفر نفتکش بزرگ از خلیج آمریکا به ژاپن به 82 میلیون دلار رسیده است؛ رقمی که برای محمولهی موردنظر به بیش از 40 دلار برای هر بشکه نفت معادلسازی شده است.
با افزایش چنین هزینههایی، برخی خریداران برای محمولههای نوامبر از کشتیهای کوچکتر مانند Suezmax و Aframax استفاده میکنند.
نفتکش VLCC چیست؟
VLCC مخفف Very Large Crude Carrier و به معنی نفتکش بسیار بزرگ است.
این کشتیها معمولاً ظرفیت حمل حدود 2 میلیون بشکه نفت خام را دارند و یکی از ابزارهای اصلی انتقال نفت میان خاورمیانه و آسیا هستند.
وقتی تعداد نفتکشهای VLCC آمادهی بارگیری محدود شود، هزینهی حمل محمولههای بزرگ نفتی میتواند بهشدت افزایش پیدا کند.
افزایش هزینهی حمل نفت چه تأثیری بر قیمت انرژی دارد؟
قیمت نفت خام فقط یکی از اجزای هزینهی رساندن انرژی به مصرفکننده است.
برای انتقال نفت از کشور تولیدکننده به پالایشگاه یا بازار مقصد، هزینههایی مانند اجارهی کشتی، بیمه، سوخت کشتی، عملیات بندری و سایر خدمات حملونقل نیز پرداخت میشود.
وقتی هزینهی حمل افزایش پیدا میکند، قیمت نهایی نفت تحویلشده نیز ممکن است بالا برود؛ حتی اگر قیمت خود نفت خام تغییر زیادی نکرده باشد.
طبق برآورد Poten & Partners، سهم هزینهی حمل از قیمت هر بشکه نفت تحویلشده در بعضی مسیرها از حدود 3% در ژانویه به نزدیک 27% رسیده است.
این افزایش میتواند فشار بیشتری بر خریداران نفت، پالایشگاهها و در نهایت هزینههای انرژی وارد کند.
در همین شرایط، قیمت نفت برنت در 8 اکتبر بار دیگر از 105 دلار در هر بشکه عبور کرده بود.
با این حال، تغییر قیمت برنت فقط نتیجهی هزینهی حمل نیست و عوامل دیگری مانند وضعیت عرضهی جهانی، میزان تولید نفت، جنگها و انتظارات فعالان بازار نیز بر آن تأثیر میگذارند.
ریسکهای سرمایهگذاری در صندوق BWET
رشد بیش از 5,000 درصدی ممکن است توجه سرمایهگذاران زیادی را به صندوق BWET جلب کند، اما ساختار آن با صندوقهای معمولی سهام تفاوت قابلتوجهی دارد.
BWET روی قراردادهای آتی حمل نفت سرمایهگذاری میکند؛ بازاری تخصصی که میتواند به تغییرات ناگهانی هزینهی حملونقل بسیار حساس باشد.
افزایش سریع نرخ اجارهی نفتکشها برای این صندوق یک عامل مثبت بوده، اما کاهش همان نرخها نیز میتواند باعث افت شدید ارزش قراردادهای آن شود.
کاهش حجم معاملات در نزدیکی سقف قیمت
یکی از نشانههای مورد توجه تحلیلگران این است که آخرین رکوردهای قیمت BWET همزمان با کاهش حجم معاملات ثبت شدهاند.
افزایش قیمت همراه با کاهش حجم معاملات گاهی میتواند نشانهی کاهش مشارکت خریداران در روند صعودی باشد.
البته این موضوع بهتنهایی اثبات نمیکند که روند صعودی پایان یافته است.
کاهش ارزش داراییهای صندوق
طبق دادههای etf.com، ارزش داراییهای صندوق از اوج نزدیک 340 میلیون دلار در سپتامبر به حدود 247 میلیون دلار کاهش یافته است.
کاهش دارایی تحت مدیریت یا Assets Under Management (AUM) میتواند نتیجهی عواملی مانند خروج سرمایهگذاران، تغییر ارزش داراییهای صندوق یا ترکیبی از این دو باشد.
بنابراین کاهش AUM لزوماً به معنی افت قیمت صندوق نیست؛ همانطور که دادههای این گزارش نشان میدهند، قیمت BWET در دورهای به رکورد جدید رسید که اندازهی داراییهای صندوق نسبت به اوج قبلی کمتر شده بود.
هزینههای صندوق و ریسک قراردادهای آتی
طبق اطلاعات رسمی مدیر صندوق، نسبت کل هزینههای سالانهی BWET برابر با 3.50% اعلام شده است.
این صندوق همچنین باید با نزدیکشدن قراردادهای آتی به سررسید، موقعیتهای خود را به قراردادهای جدید منتقل کند؛ فرایندی که به آن Roll گفته میشود.
اختلاف قیمت قراردادهای قدیمی و جدید میتواند بر بازده نهایی اثر بگذارد. در نتیجه عملکرد صندوق الزاماً برابر با تغییر سادهی نرخ روزانهی اجارهی نفتکشها نخواهد بود.
آیا رشد تاریخی BWET ادامه پیدا میکند؟
یکی از عوامل تعیینکننده برای آیندهی BWET این است که اختلال در بازار نفتکشها تا چه زمانی ادامه خواهد داشت.
اگر تنشهای منطقهای کاهش یابد، عبور کشتیها عادیتر شود و ظرفیت آزاد ناوگان افزایش پیدا کند، نرخ حمل نفت میتواند کاهش یابد.
در مقابل، اگر محدودیتهای حملونقل ادامه داشته باشد، هزینههای اجاره نیز ممکن است برای مدتی در سطوح بالا باقی بمانند.
شرکت Poten & Partners انتظار دارد با کاهش فشار بر بازار نفت خام، نرخ حمل نفتکشها نیز نسبتاً سریع تعدیل شود.
افزایش سفارش ساخت نفتکشهای جدید
عامل دیگری که میتواند بر عرضهی بلندمدت اثر بگذارد، رشد سفارش ساخت کشتیهای جدید است.
بر اساس دادههای Veson Nautical، حجم سفارش ساخت نفتکشهای بسیار بزرگ به حدود 38% از اندازهی ناوگان فعلی رسیده است؛ در حالی که این نسبت یک سال قبل حدود 15% بود.
این آمار به معنی ورود فوری کشتیهای جدید به بازار نیست. ساخت و تحویل نفتکش زمانبر است و سفارشهای جدید ممکن است طی سالهای آینده وارد ناوگان شوند.
با این حال، افزایش ظرفیت ناوگان در بلندمدت میتواند بخشی از کمبود عرضهی کشتی را کاهش دهد.
اختلاف حقوقی بر سر شاخص TD3C
موضوع دیگر به خود شاخص TD3C مربوط میشود.
شرکت بازرگانی Mercuria در آوریل 2026 علیه Baltic Exchange، ناشر این شاخص، در دادگاه عالی لندن شکایت کرده است.
Mercuria مدعی است شاخص TD3C دیگر بهدرستی شرایط واقعی بازار را منعکس نمیکند.
چنین اختلافی میتواند برای صندوقی که بخش بزرگی از عملکرد آن به قراردادهای مبتنی بر TD3C وابسته است، اهمیت داشته باشد.
جمعبندی
رشد تاریخی صندوق BWET یکی از نمونههای روشن تأثیر تحولات ژئوپلیتیکی بر بازارهای مالی است.
در سال 2026، اختلال در عبور نفتکشها از تنگه هرمز، تغییر مسیر جابهجایی نفت و محدودشدن ظرفیت مؤثر ناوگان باعث افزایش شدید هزینهی حمل نفت شده است.
BWET نیز به دلیل سرمایهگذاری روی قراردادهای آتی مرتبط با این هزینهها، یکی از چشمگیرترین بازدههای سال را ثبت کرده است.
اما این رشد چند هزار درصدی با ریسکهای قابلتوجهی همراه است. کاهش تنشهای منطقهای، افت نرخ اجارهی کشتیها، تغییر انتظارات بازار و افزایش ظرفیت حملونقل میتوانند روند قیمت صندوق را تغییر دهند.
در نهایت، BWET نشان میدهد تحولات بازار انرژی فقط در قیمت هر بشکه نفت دیده نمیشوند. گاهی هزینهی رساندن نفت از محل تولید به مقصد نیز به یکی از مهمترین عوامل فشار بر اقتصاد و بازارهای مالی تبدیل میشود.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…