
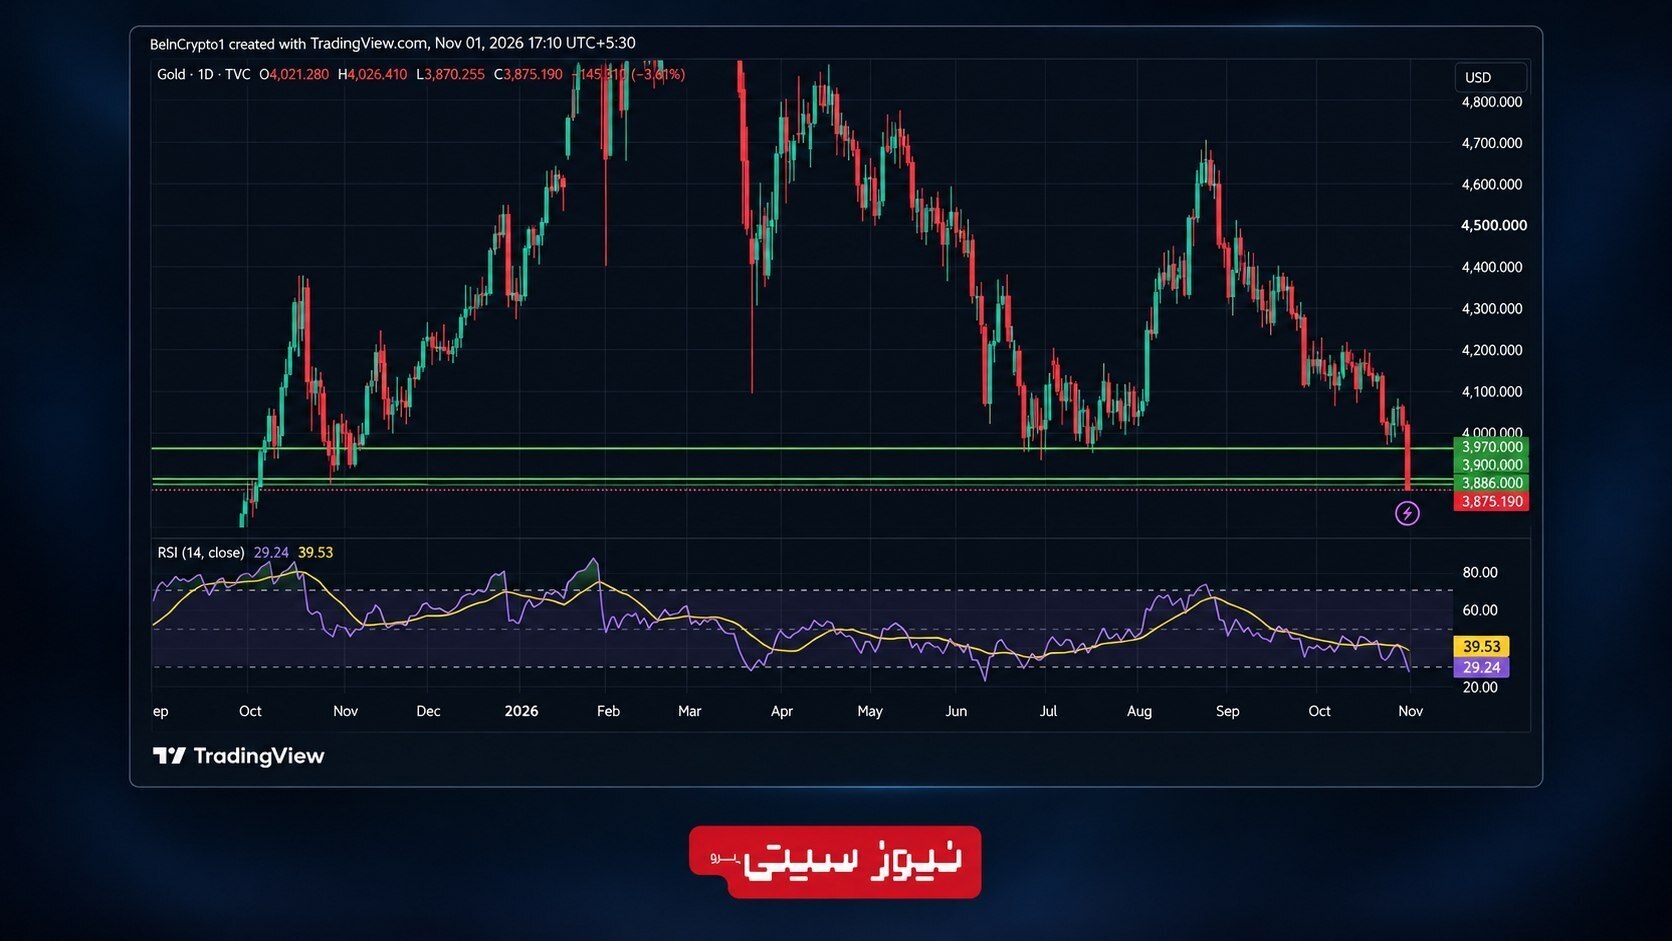
قیمت طلا در آخرین سشن معاملاتی اکتبر 2026، پس از یک روز فروش سنگین، به حدود 3,875 دلار برای هر اونس رسید. براساس دادههای Investing.com، قیمت اسپات طلا در پایان جمعه 30 اکتبر 3,875.55 دلار بود؛ افتی حدود 3.6 درصدی در یک روز و 6.8 درصدی در کل ماه. این عملکرد برای طلا، بدترین بازدهی اکتبر از سال 2008 به شمار میرود.
با آغاز معاملات دوشنبه 2 نوامبر، طلا بخشی از افت جمعه را جبران کرد. قیمت نقدی (اسپات) در ساعات ابتدایی معاملات آسیا حدود 0.8 درصد بالا رفت و به نزدیکی 3,904 دلار رسید. بااینحال، این بازگشت هنوز قیمت را به محدودهی 4,000 دلار نرسانده و بهتنهایی نشانهی پایان روند نزولی نیست. در هفتهی پیشرو، انتخابات میاندورهای آمریکا، گزارش اشتغال اکتبر، قیمت نفت و وضعیت بازار سهام میتوانند بر مسیر طلا اثر بگذارند.
خلاصهی ماجرا در یک نگاه:
- قیمت نقدی طلا در پایان اکتبر حدود 3,875 دلار بود و در ماه 6.8 درصد افت کرد.
- اکتبر بدترین ماه اکتبر طلا از سال 2008 بود.
- طلا حمایت نزدیک 3,970 دلار را از دست داد و زیر کف اکتبر 2025 در محدودهی 3,886 دلار بسته شد.
- حدود 150 تن به دارایی ETFهای طلا از نیمهی ژوئیه اضافه شده و بخش زیادی از این خریدها اکنون در زیان قرار گرفتهاند.
- فروش سهام فناوری، نگرانی از تورم ناشی از نفت و احتمال تداوم سیاست پولی انقباضی به فشار بر طلا دامن زدهاند.
- طلا در دوشنبه 2 نوامبر تا نزدیکی 3,904 دلار برگشت، اما همچنان زیر 4,000 دلار بود.
فهرست مطالب
چرا قیمت طلا در اکتبر سقوط کرد؟
ریزش طلا در اکتبر در چند مرحله شکل گرفت، اما فشار فروش در هفتهی پایانی ماه شدت یافت. طلا ابتدا حمایت تکنیکال نزدیک 3,970 دلار را از دست داد و سپس پایینتر از 3,886 دلار معامله شد؛ سطحی که کف اکتبر 2025 محسوب میشد. عبور از این محدوده میتواند سفارشهای حد ضرر و فروش معاملهگران دنبالکنندهی روند را فعال کند و افت قیمت را تشدید کند.
اول نوامبر، اوله هانسن، مدیر استراتژی کالا در Saxo Bank، گفت فروشندگان تکنیکال کنترل بازار را در دست دارند. از نگاه او، شکست حمایتهای مهم باعث شده معاملهگرانی که براساس نمودار تصمیم میگیرند، موقعیتهای خرید خود را کاهش دهند. هانسن بازگشت پایدار قیمت به بالای 4,000 دلار را شرطی برای آرامتر شدن چشمانداز کوتاهمدت دانست.
البته این سطح بهتنهایی تضمینکنندهی شروع روند صعودی نیست، اما میتواند نشانهای از کاهش فشار فروش باشد.
فروش ETFهای طلا؛ آیا خریداران جدید وارد ضرر شدهاند؟
طبق ارزیابی Saxo Bank، از نیمهی ژوئیه حدود 150 تن طلا به دارایی صندوقهای قابل معاملهی پشتوانهدار با طلا اضافه شده است. با افت اخیر قیمت، بخش قابلتوجهی از این خریدها اکنون پایینتر از بهای تمامشدهی سرمایهگذاران قرار دارد.
این وضعیت میتواند طلا را در معرض موج دیگری از فروش قرار دهد؛ زیرا بخشی از سرمایهگذاران ممکن است برای محدودکردن زیان یا آزادکردن نقدینگی، واحدهای ETF خود را بفروشند. بااینحال، قرارگرفتن یک سرمایهگذاری در زیان به معنی فروش قطعی آن نیست. برخی سرمایهگذاران بلندمدت ممکن است موقعیت خود را حفظ کنند یا حتی در قیمتهای پایینتر خرید کنند.
فشار بازار سهام و فروش اجباری داراییها
یکی از عوامل مهم افت جمعه، ریزش سهام شرکتهای حوزهی فناوری و نگرانی دربارهی بازدهی سرمایهگذاریهای سنگین در هوش مصنوعی بود. در چنین شرایطی، سرمایهگذارانی که با استفاده از اعتبار یا اهرم مالی در بازار سهام موقعیت گرفتهاند، ممکن است با درخواست تأمین وجه از سوی کارگزار روبهرو شوند. برای فراهمکردن نقدینگی، آنها گاهی داراییهای دیگری را نیز میفروشند؛ حتی اگر آن داراییها، مانند طلا، مستقیماً عامل زیان نباشند.
رویترز گزارش داد که افت شدید سهام فناوری ممکن است فروش اجباری داراییهای نقدشونده و فشار ناشی از مارجینکال را به بازار فلزات گرانبها منتقل کرده باشد. همزمان، دادههای منتشرشده دربارهی فعالیت صندوقهای پوشش ریسک نشان میداد این صندوقها در اکتبر از سهام فناوری و بهویژه شرکتهای مرتبط با هوش مصنوعی عقبنشینی کردهاند.
در چنین فضایی، طلا همیشه در کوتاهمدت نقش پناهگاه امن را ایفا نمیکند. اگر سرمایهگذاران برای جبران زیان در بازارهای دیگر به پول نقد نیاز داشته باشند، ممکن است حتی داراییهای امن و نقدشونده را هم بفروشند. به همین دلیل، افت همزمان سهام و طلا لزوماً به معنی ازبینرفتن نقش بلندمدت طلا نیست؛ گاهی نتیجهی نیاز فوری بازار به نقدینگی است.
نفت، جنگ ایران و انتظارات نرخ بهره چه نقشی دارند؟
عامل دیگر فشار بر طلا، افزایش قیمت انرژی و نگرانی از بازگشت درگیری مستقیم میان آمریکا و ایران است. نفت گرانتر میتواند هزینهی حملونقل و تولید را افزایش دهد و فشار تورمی را بالا ببرد. اگر بازار تصور کند تورم برای مدت طولانیتری بالا میماند، احتمال حفظ نرخ بهره در سطوح بالا یا حتی افزایش دوبارهی آن بیشتر میشود.
طلا برخلاف اوراق قرضه یا سپردههای بهرهدار، سود دورهای پرداخت نمیکند. بنابراین، زمانی که بازدهی داراییهای بهرهدار افزایش پیدا میکند، نگهداری طلا جذابیت کمتری پیدا میکند. رابین بروکس، اقتصاددان، در تحلیلی در اول نوامبر نوشت که براساس رابطهی مشاهدهشده در نیمهی دوم اکتبر، افزایش 10 درصدی قیمت نفت برنت با افت حدود 4 درصدی طلا همراه بوده است.
این رابطه را نباید یک قانون ثابت یا رابطهی علّی قطعی دانست. بروکس توضیح داد که این برآورد بر اساس دورهای محاسبه شده که طلا نوسان و ضعف بیشتری داشته و احتمالاً حساسیت قیمت به نفت را بیش از میانگین بلندمدت نشان میدهد. او این برآورد را بیشتر یک سقف برای سنجش ریسک احتمالی دانست. در نتیجه، هر افزایش 10 درصدی نفت الزاماً به افت 4 درصدی طلا منجر نمیشود.
از سوی دیگر، تشدید تنشهای نظامی میتواند تقاضا برای داراییهای امن را نیز افزایش دهد. اما در شرایط فعلی، بهگفتهی تحلیلگران، اثر افزایش نفت و نگرانی از تورم و نرخ بهره بر بازار طلا پررنگ شده است.
چه اتفاقاتی در هفتهی جدید مسیر طلا را مشخص میکنند؟
دو رویداد مهم در تقویم اقتصادی و سیاسی آمریکا میتوانند بر بازار طلا اثر بگذارند. نخست، انتخابات میاندورهای آمریکا در روز سهشنبه 3 نوامبر برگزار میشود. نتیجهی انتخابات میتواند بر انتظارات سیاسی، دلار و فضای ریسک بازارها اثر بگذارد؛ هرچند اثر آن بر طلا از پیش قطعی نیست.
دوم، گزارش اشتغال آمریکا برای ماه اکتبر روز جمعه 6 نوامبر ساعت 8:30 صبح به وقت شرق آمریکا منتشر میشود. این گزارش اطلاعات مهمی دربارهی تعداد مشاغل ایجادشده، نرخ بیکاری و رشد دستمزدها ارائه میکند. اگر بازار کار قویتر از انتظار باشد، ممکن است نگرانی دربارهی تداوم تورم و سیاست پولی سختگیرانه افزایش یابد و به ضرر طلا تمام شود. در مقابل، دادههای ضعیفتر میتوانند احتمال افزایش نرخ بهره را کاهش دهند و از قیمت طلا حمایت کنند؛ البته اگر ضعف اشتغال نگرانیهای رکودی را تشدید کند، واکنش بازار ممکن است پیچیدهتر باشد.
در مورد نرخ بهره نیز باید بین پیشبینی بانکها و انتظارات بازار تفاوت گذاشت. در پایان اکتبر، دادههای CME FedWatch که رویترز گزارش کرده بود، احتمال افزایش نرخ بهره در نشست دسامبر فدرال رزرو را حدود 86 درصد نشان میداد. بیشتر بانکهای بزرگ نیز انتظار یک افزایش 25 واحد پایهای دیگر را داشتند؛ هرچند برخی مؤسسات سناریوی دو افزایش را مطرح میکردند. بنابراین، نمیتوان گفت بازار بهطور یکپارچه دو افزایش نرخ بهره را قطعی میدانست.
آیا قیمت طلا در نوامبر بیشتر سقوط میکند؟
در کوتاهمدت، سطح 4,000 دلار مهمترین محدودهای است که هانسن برای بهبود چشمانداز بازار زیر نظر دارد. بازگشت و تثبیت بالای این سطح میتواند فشار فروش را کاهش دهد؛ اما تا زمانی که طلا زیر حمایتهای شکستهشدهی قبلی قرار دارد، احتمال ادامهی نوسان و فشار تکنیکال را نمیتوان نادیده گرفت.
از طرف دیگر، افت شدید اخیر باعث شده برخی تحلیلگران همچنان به چشمانداز بلندمدت طلا خوشبین باشند. برای مثال، رشاد حاجیاف سناریوی رسیدن طلا به 10,000 دلار در سالهای 2027 یا 2028 را مطرح کرده است. این دیدگاه یک پیشبینی شخصی و بلندمدت است و نباید آن را اجماع تحلیلگران یا هدف قیمتی قطعی بازار در نظر گرفت.
در نتیجه، پاسخ قطعی به این پرسش که طلا در هفتهی جدید سقوط میکند یا بازمیگردد، هنوز روشن نیست. رفتار قیمت در محدودهی 3,886 تا 4,000 دلار، جهت حرکت نفت، وضعیت سهام فناوری و دادههای اشتغال آمریکا میتوانند تصویر روشنتری از روند کوتاهمدت ارائه کنند.
جمعبندی
طلا اکتبر 2026 را با افت حدود 6.8 درصدی قیمت نقدی به پایان رساند و بدترین عملکرد ماه اکتبر خود از سال 2008 را ثبت کرد. شکست حمایتهای تکنیکال، قرارگرفتن بخشی از خریدهای ETF در زیان، فروش سهام فناوری و نگرانی از افزایش دوبارهی نرخ بهره، مهمترین عوامل فشار بر بازار بودند.
بااینحال، بازگشت قیمت به نزدیکی 3,904 دلار در دوشنبه 2 نوامبر نشان داد که در سطوح پایینتر همچنان تقاضا وجود دارد. انتخابات میاندورهای آمریکا و گزارش اشتغال جمعه، دو رویداد مهم هفته هستند. در نهایت، عبور دوباره از 4,000 دلار میتواند نشانهای از کاهش فشار کوتاهمدت باشد؛ اما تا پیش از تثبیت قیمت و تغییر شرایط کلان، نمیتوان پایان اصلاح بازار را تأیید کرد.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…