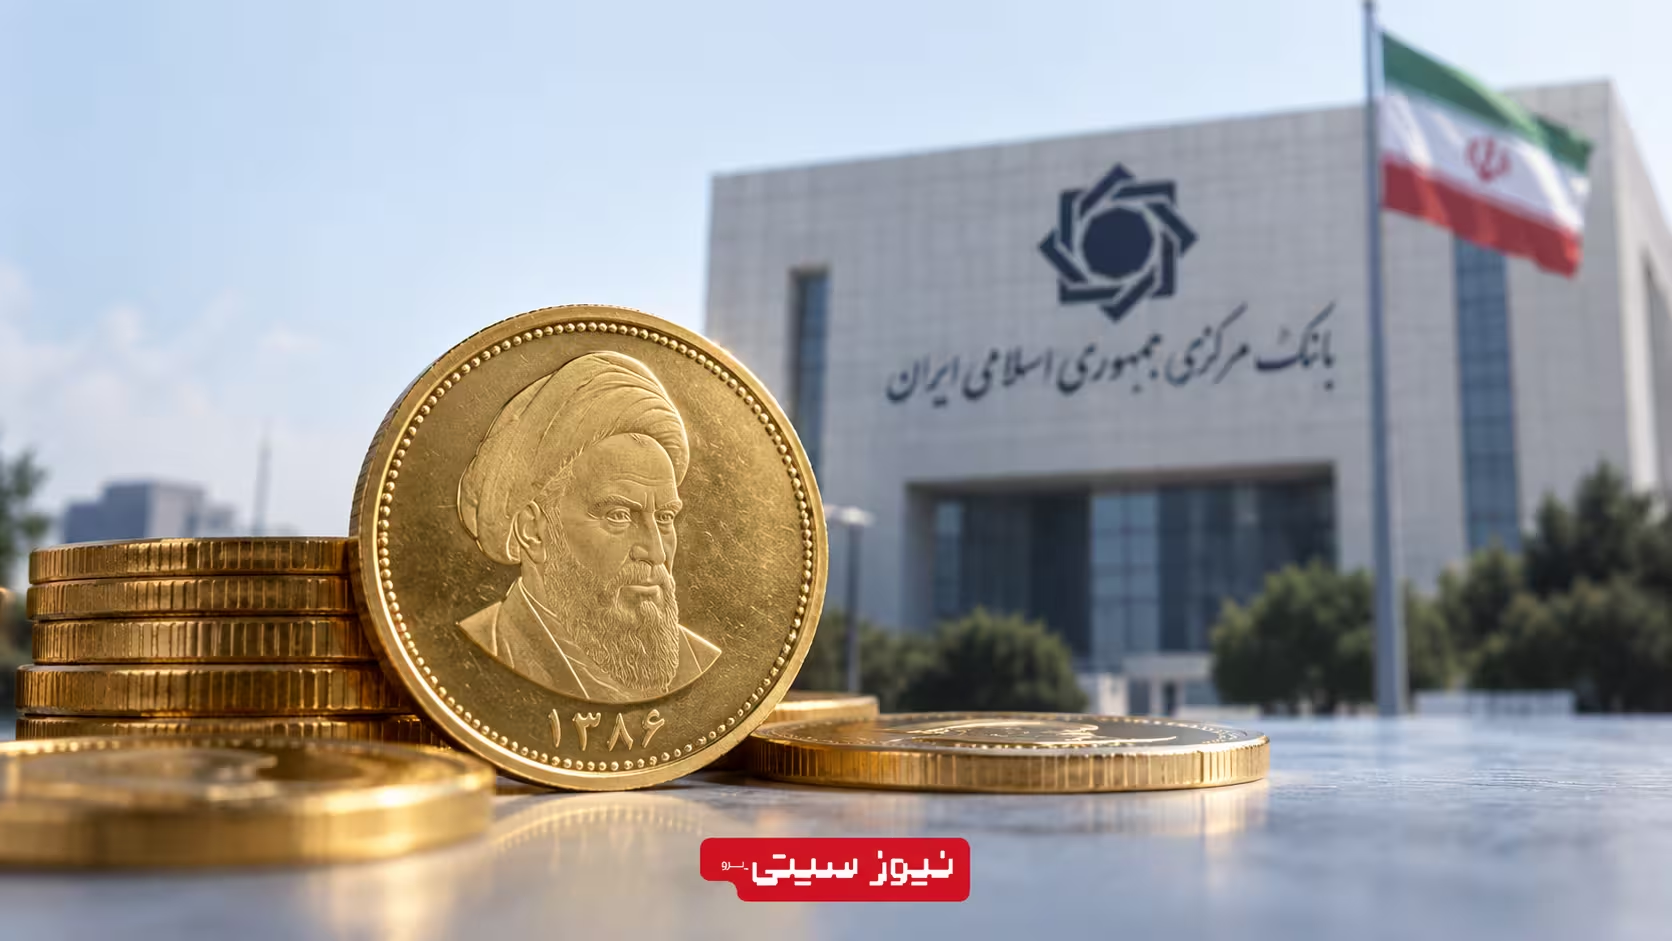

بانک مرکزی اعلام کرده از 18 شهریور 1405 برای نخستین بار در قالب طرح جدید خود، «اوراق سلف موازی استاندارد تمام سکه» را منتشر میکند. این ابزار با هدف توسعهی روشهای سرمایهگذاری در بازار طلا و مدیریت بخشی از نقدینگی طراحی شده و به افراد اجازه میدهد بهجای خرید و نگهداری مستقیم سکهی فیزیکی، اوراقی مرتبط با ارزش آن خریداری کنند.
فهرست مطالب
اوراق جدید سکه چیست؟
در این طرح، افراد برای سرمایهگذاری در بازار طلا الزاماً نیازی به خرید فیزیکی ندارند. سرمایهگذار میتواند اوراقی را خریداری کند که دارایی پایهی آن تمام سکه است و قیمت اولیهی آن نیز براساس سازوکار کشف قیمت در روز عرضه تعیین میشود.
به بیان ساده، سرمایهگذار بهجای نگهداری یک قطعهی طلا، یک ابزار مالی مرتبط با ارزش آن در اختیار دارد. این موضوع میتواند برخی هزینهها و ریسکهای نگهداری فیزیکی، مانند حمل، امنیت و اصالت کالا را کاهش دهد؛ هرچند ماهیت و ریسک این اوراق با خرید مستقیم طلا یکسان نیست.
اوراق سلف موازی استاندارد یعنی چه؟
سلف نوعی قرارداد است که در آن خریدار مبلغ معامله را در زمان حال پرداخت میکند و تعهد مربوط به دارایی در زمانی مشخص در آینده سررسید میشود. در نوع «سلف موازی استاندارد»، اوراق قابلیت معامله در چارچوب بازار سرمایه را نیز دارند و دارنده مجبور نیست لزوماً تا پایان دوره آنها را نگه دارد.
این ابزار پیش از این برای داراییهای مختلف در بازار سرمایه ایران استفاده شده است. حتی در سال 1401 نیز پیشفروش تمام سکه با استفاده از قرارداد سلف استاندارد و سررسید 6 ماهه انجام شده بود؛ بنابراین عبارت «برای نخستین بار» در اطلاعیهی جدید را باید به ساختار و شرایط مشخص ابزار تازه نسبت داد، نه اینکه اصل استفاده از قرارداد سلف برای طلا هیچ سابقهای نداشته باشد. گزارشهای مربوط به عرضهی سال 1401 از وجود معاملات ثانویه برای آن ابزار خبر دادهاند.
سررسید 3 ماههی اوراق چگونه عمل میکند؟
سررسید اوراق جدید 3 ماه تعیین شده است. یعنی فرد در زمان عرضه اوراق را با قیمت کشفشده خریداری میکند و پس از پایان این دوره میتواند براساس شرایط اعلامشده برای تسویه اقدام کند.
در اطلاعیهی اولیه گفته شده خریداران در سررسید امکان دریافت «ارزش سکه» را خواهند داشت. این عبارت مهم است، زیرا لزوماً به معنی تحویل یک قطعهی فیزیکی نیست. نوع دقیق تسویه، شرایط اعمال قرارداد و اینکه آیا گزینهای برای تحویل فیزیکی وجود خواهد داشت یا خیر، باید در اطلاعیهی نهایی بانک مرکزی و بورس کالای ایران مشخص شود.
بازدهی حداقل 7% اوراق سکه یعنی چه؟
یکی از مهمترین ویژگیهای این طرح، در نظر گرفتن اختیار فروش با بازدهی حداقل 7% در سررسید است. اختیار فروش یا Put Option به دارنده حق میدهد در تاریخ و شرایط تعیینشده، اوراق خود را با قیمت مشخصی بفروشد.
برای مثال، اگر سرمایهگذار در زمان عرضه 100 میلیون تومان اوراق خریداری کرده باشد، افزایش 7 درصدی معادل 7 میلیون تومان است و قیمت اعمال اختیار فروش در این مثال به 107 میلیون تومان میرسد. این اعداد فقط برای توضیح سازوکار هستند و قیمت واقعی اوراق در روز عرضه مشخص خواهد شد.
در نتیجه، اگر شرایط قرارداد دقیقاً مطابق اطلاعیهی اولیه اجرا شود، دارنده میتواند در پایان دوره از این اختیار برای ایجاد یک کف بازده استفاده کند. با این حال، 7% را نباید با سود سالانهی 7% اشتباه گرفت؛ این رقم برای دورهی 3 ماههی این اوراق اعلام شده است.
بانک مرکزی چرا این ابزار را عرضه میکند؟
بانک مرکزی هدف از عرضهی این اوراق را توسعهی ابزارهای مالی مرتبط با طلا، فراهمکردن مسیر جدید برای سرمایهگذاری و کمک به کنترل نقدینگی عنوان کرده است. در چنین ساختاری، بخشی از تقاضایی که ممکن بود مستقیماً وارد بازار فیزیکی سکه شود، میتواند به سمت اوراق مالی هدایت شود.
این رویکرد در شرایطی اهمیت پیدا میکند که طلا و ارز در ایران علاوه بر مصرف، نقش دارایی برای حفظ ارزش پول را نیز دارند. ایجاد ابزارهای رسمی میتواند گزینههای بیشتری در اختیار سرمایهگذاران قرار دهد و بخشی از معاملات را به بازارهای تحت نظارت منتقل کند.
با این حال، عرضهی اوراق بهتنهایی به معنی کاهش قیمت یا حباب بازار طلا نیست. نرخ ارز، قیمت جهانی طلا، انتظارات تورمی و میزان عرضه و تقاضا همچنان از عوامل اصلی مؤثر بر قیمتها هستند.
چه نکاتی دربارهی اوراق جدید هنوز مشخص نیست؟
با وجود اعلام چارچوب کلی، چند بخش مهم هنوز نیازمند جزئیات بیشتر است. قیمت پایه و روش دقیق کشف قیمت، حداقل سرمایهی لازم، تعداد اوراق قابل عرضه، ساعت و روش خرید، شرایط معاملات ثانویه و نحوهی نهایی تسویه از جمله مواردی هستند که باید در اطلاعیههای تکمیلی مشخص شوند.
همچنین برای مقایسهی دقیق این ابزار با خرید فیزیکی، صندوقهای طلا یا گواهی سپرده باید هزینههای معاملاتی و قواعد خروج از سرمایهگذاری نیز معلوم باشد. بنابراین فقط براساس عدد 7% نمیتوان گفت این اوراق برای همهی سرمایهگذاران گزینهی بهتری است.
بانک مرکزی اعلام کرده جزئیات تکمیلی با همکاری بورس کالای ایران منتشر خواهد شد. به همین دلیل، شرایط نهایی قرارداد در زمان عرضه معیار اصلی تصمیمگیری خواهد بود.
عرضهی اوراق سکه از 18 شهریور آغاز میشود
برنامهی فعلی بانک مرکزی این است که اوراق جدید از 18 شهریور 1405 عرضه شوند و 3 ماه بعد به سررسید برسند. مهمترین مشخصهی اعلامشده برای این ابزار، ارتباط آن با ارزش تمام سکه و وجود اختیار فروش با حداقل بازدهی 7% است.
این طرح مسیر دیگری برای سرمایهگذاری در بازار طلا ایجاد میکند، اما هنوز همهی شرایط آن منتشر نشده است. در نتیجه، میزان جذابیت واقعی اوراق زمانی روشنتر میشود که قیمت اولیه، روش تسویه، شرایط خرید و فروش و جزئیات مربوط به اختیارها از سوی بانک مرکزی و بورس کالا اعلام شود.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…