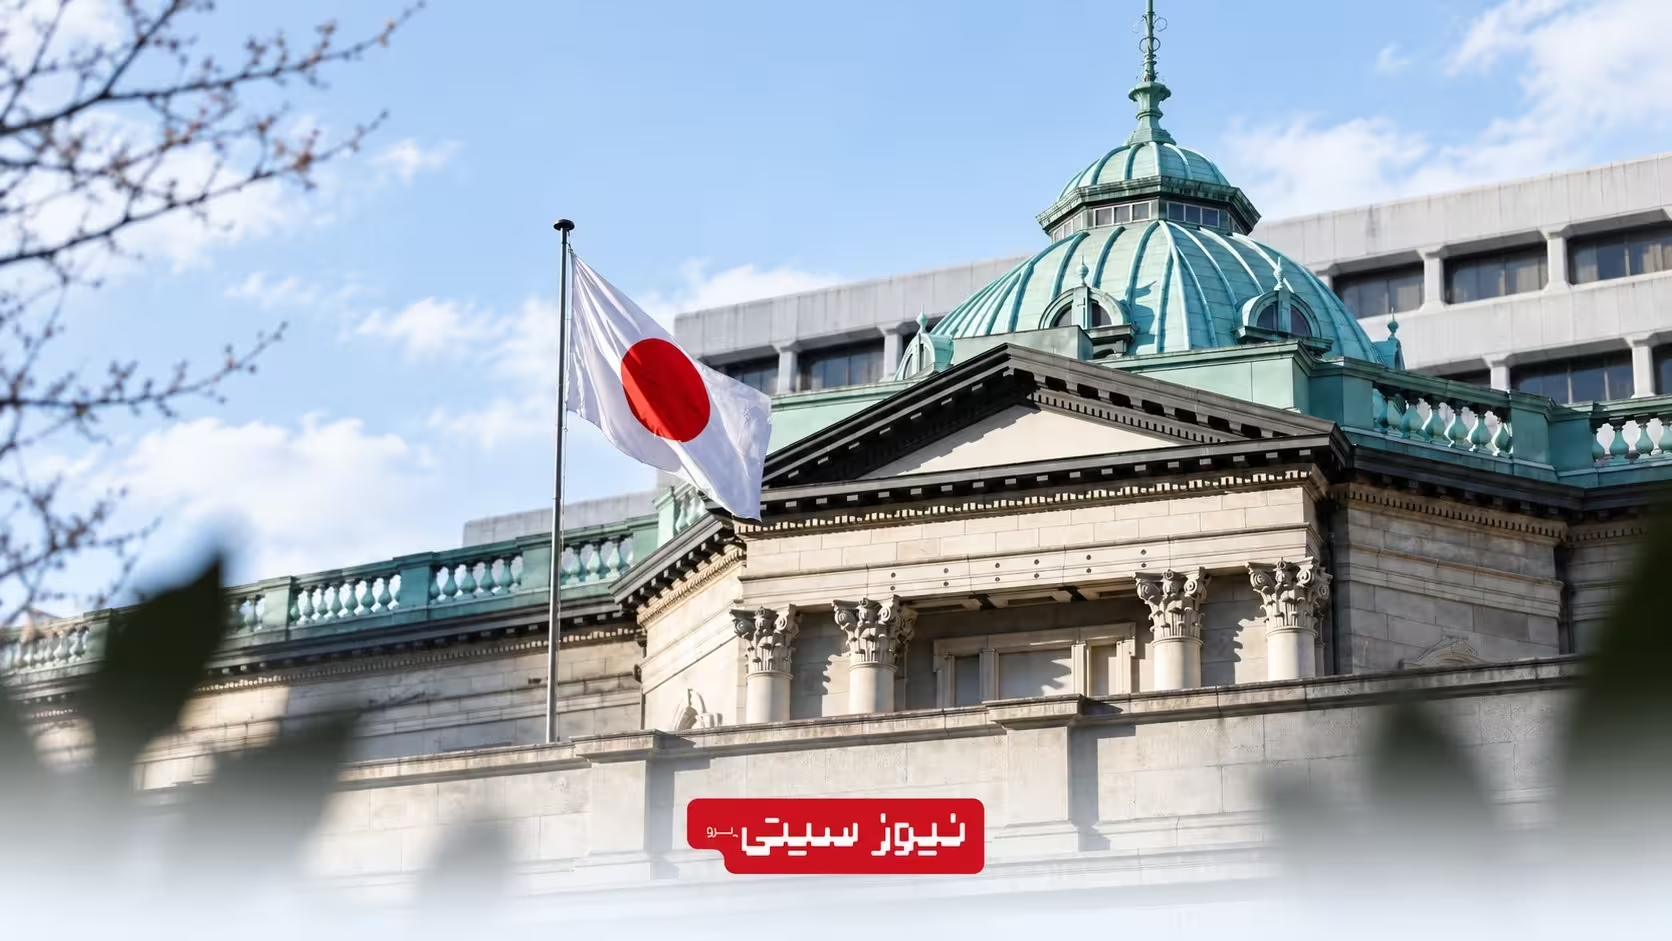

نرخ بهره در ژاپن دوباره بالا رفت. بانک مرکزی ژاپن در نشست 18 سپتامبر، نرخ سیاستی را از 1% به 1.25% افزایش داد؛ سطحی که از حدود 31 سال پیش تاکنون دیده نشده بود.
تصمیم با رأی 7 به 2 تصویب شد و پس از افزایش قبلی در ماه ژوئن، مسیر خروج ژاپن از سالها سیاست پولی فوقالعاده ارزان را یک قدم دیگر جلو برد. اما مهمتر از خود عدد، تغییر لحن بانک مرکزی بود: BOJ حالا بیشتر از اینکه نگران پایینبودن تورم باشد، نگران این است که فشارهای قیمتی از هدف 2% عبور کنند و ماندگار شوند.
با این حال، واکنش بازار شاید در نگاه اول عجیب به نظر برسد. با وجود افزایش نرخ بهره، ین در برابر دلار ضعیف شد. دلیل اصلی این بود که سرمایهگذاران از تصمیم بانک، مسیر بسیار تهاجمی (هاوکیش-Hawkish) و مشخصی برای افزایشهای بعدی ندیدند و مخالفت 2 عضو هیئت سیاستگذاری هم این احتیاط را پررنگتر کرد.
- بانک مرکزی ژاپن نرخ سیاستی را از 1% به 1.25% افزایش داد.
- این بالاترین نرخ بهره ژاپن در 31 سال گذشته است.
- تصمیم با رأی 7 به 2 تصویب شد و 2 عضو با افزایش مخالف بودند.
- بانک مرکزی میگوید خطر عبور تورم پایه از هدف 2% بیشتر شده است.
- کازوئو اوئدا افزایشهای متوالی یا حتی افزایش 0.5 واحد درصدی را کاملاً رد نکرد.
- با وجود افزایش نرخ، ین ضعیف شد چون بازار دربارهی سرعت افزایشهای بعدی مطمئن نشد.
فهرست مطالب
- بانک مرکزی ژاپن دقیقاً چه تصمیمی گرفت؟
- چرا ژاپن دوباره نرخ بهره را بالا برد؟
- نگرانی جدید BOJ دربارهی تورم چیست؟
- رأی 7 به 2 چه پیامی برای بازار داشت؟
- چرا ین با وجود افزایش نرخ ضعیف شد؟
- نرخ خنثی چیست و چرا حالا مهم شده؟
- آیا افزایشهای بیشتری در راه است؟
- ژاپن در مقایسه با آمریکا و اروپا کجاست؟
- این تصمیم برای اقتصاد و بازار چه معنایی دارد؟
بانک مرکزی ژاپن دقیقاً چه تصمیمی گرفت؟
هیئت سیاستگذاری بانک مرکزی ژاپن تصمیم گرفت نرخ بهره کوتاهمدت را 0.25 واحد درصد افزایش دهد و از 1% به 1.25% برساند.
این بالاترین سطح از حدود 31 سال گذشته است و نشان میدهد ژاپن همچنان در حال فاصلهگرفتن از دورهای است که نرخها برای سالها نزدیک صفر یا حتی منفی بودند.
| شاخص | وضعیت جدید |
|---|---|
| نرخ سیاستی قبلی | 1% |
| نرخ سیاستی جدید | 1.25% |
| میزان افزایش | 0.25 واحد درصد |
| نتیجهی رأیگیری | 7 موافق، 2 مخالف |
| سطح تاریخی | بالاترین نرخ در 31 سال |
افزایش قبلی در ژوئن انجام شده بود. بنابراین BOJ در فاصلهی چند ماه دوباره هزینهی استقراض را بالا برده؛ اتفاقی که برای اقتصادی با سابقهی چند دهه نرخهای بسیار پایین، تغییر مهمی محسوب میشود.
چرا ژاپن دوباره نرخ بهره را بالا برد؟
دلیل اصلی، تغییر ماهیت مشکل تورم در ژاپن است.
برای سالها، بانک مرکزی تلاش میکرد تورم را به شکل پایدار به هدف 2% برساند. حالا کازوئو اوئدا، رئیس BOJ، میگوید شرایط وارد مرحلهی دیگری شده و خطر این وجود دارد که تورم پایه از 2% بالاتر برود.
بانک مرکزی به چند نشانهی مهم توجه دارد:
- بالاماندن فشارهای قیمتی در سطح عمدهفروشی؛
- سرایت هزینههای بالاتر شرکتها به قیمت مصرفکننده؛
- افزایش هزینهی انرژی در اقتصاد جهانی؛
- ریسکهای ناشی از ضعف ین و گرانترشدن واردات؛
- و ادامهی فشارهایی که میتوانند تورم را ماندگارتر کنند.
به همین دلیل، افزایش نرخ بهره حالا بیشتر یک اقدام پیشگیرانه است؛ یعنی بانک ترجیح میدهد زودتر فشار را کمی بیشتر کند تا بعداً مجبور نشود با افزایشهای بسیار بزرگتر جلوی تورم را بگیرد.
نگرانی جدید BOJ دربارهی تورم چیست؟
بانک مرکزی ژاپن یک تفاوت مهم میان تورم موقت و تورم پایه قائل میشود.
تورم پایه در این بحث یعنی فشار قیمتیای که فقط از یک شوک موقت، مثلاً جهش چندروزهی نفت، ایجاد نشده و میتواند در رفتار دستمزدها، قیمتگذاری شرکتها و هزینهی خدمات ماندگار شود.
اوئدا گفته تورم پایه در حال نزدیکشدن به هدف 2% است و اگر خطر عبور پایدار از این سطح جدی شود، میتواند به اقتصاد آسیب بزند.
این تغییر مهمی در سیاست BOJ است. تا همین چند سال قبل، مشکل اصلی این بود که تورم بهاندازهی کافی بالا نمیرفت. حالا بانک مرکزی دربارهی این صحبت میکند که شاید لازم باشد با نرخ بهره بالاتر جلوی افزایش بیشازحد قیمتها را بگیرد.
رأی 7 به 2 چه پیامی برای بازار داشت؟
افزایش نرخ با اکثریت واضح تصویب شد، اما تصمیم یکدست نبود. دو عضو هیئت سیاستگذاری، توئیچیرو آسادا و آیانو ساتو، با افزایش مخالفت کردند.
مخالفت آنها برای بازار مهم بود، چون نشان داد همهی اعضای بانک مرکزی دربارهی سرعت افزایش نرخ بهره توافق ندارند.
این دو عضو معتقد بودند BOJ باید برای بالابردن هزینهی استقراض صبورتر باشد. همین اختلاف باعث شد معاملهگران تصمیم را کمی کمتر از چیزی که انتظار داشتند سختگیرانه ببینند.
به زبان ساده، بازار از خود افزایش 0.25 واحد درصدی تعجب نکرد؛ تقریباً همه آن را انتظار داشتند. چیزی که اهمیت بیشتری داشت این بود که بانک دربارهی حرکت بعدی چقدر محکم صحبت میکند.
چرا ین با وجود افزایش نرخ ضعیف شد؟
در حالت عادی، افزایش نرخ بهره میتواند به تقویت ارز کمک کند، چون بازده داراییهای آن کشور جذابتر میشود. اما بازار ارز فقط به تصمیم امروز نگاه نمیکند؛ مهمتر از آن، مسیر چند ماه آینده است.
بعد از تصمیم BOJ، سرمایهگذاران روی 3 نکته تمرکز کردند:
- 2 عضو با افزایش نرخ مخالفت کردند؛
- بانک زمان مشخصی برای افزایش بعدی اعلام نکرد؛
- و اختلاف نرخ ژاپن با آمریکا همچنان بسیار بزرگ است.
همزمان، فدرال رزرو آمریکا هم لحن سختگیرانهتری گرفته و نرخهای آمریکا در سطح بسیار بالاتری قرار دارند. همین اختلاف بازده همچنان نگهداری دلار را برای بخشی از سرمایهگذاران جذابتر میکند. (لایو نرخ بهرهی آمریکا در 16 سپتامبر)
نتیجه این شد که دلار در برابر ین تقویت شد و نرخ USD/JPY تا حوالی 157.9 بالا رفت. بنابراین تضعیف ین به این معنی نیست که افزایش نرخ بیاثر بوده؛ بازار صرفاً انتظار لحن محکمتری داشت.
نرخ خنثی چیست و چرا حالا مهم شده؟
با رسیدن نرخ بهره به 1.25%، یک اصطلاح فنی بیشتر وارد بحثها شده است: «نرخ خنثی» یا Neutral Rate.
نرخ خنثی سطحی از بهره است که در تئوری نه اقتصاد را تحریک میکند و نه آن را بهشدت سرد میکند.
BOJ محدودهی نرخ خنثی اسمی ژاپن را حدود 1.1% تا 2.5% برآورد کرده است. یعنی نرخ فعلی 1.25% حالا وارد همین بازه شده است.
این موضوع یک سؤال مهم ایجاد میکند: بانک مرکزی تا کجا میتواند نرخ را بالا ببرد، بدون اینکه فشار بیشازحدی روی رشد اقتصادی وارد کند؟
اوئدا گفته پاسخ دقیق هنوز روشن نیست و بانک باید دادهها را جلسهبهجلسه بررسی کند.
آیا افزایشهای بیشتری در راه است؟
BOJ بهطور رسمی زمان افزایش بعدی را مشخص نکرده، اما در را هم نبسته است.
اوئدا حتی گفته بانک افزایشهای پشتسرهم یا افزایش 50 واحد پایه، یعنی 0.5 واحد درصد، را از قبل رد نمیکند.
این جمله اهمیت زیادی دارد، چون تا همین اواخر افزایشهای ژاپن بسیار آرام و با فاصله انجام میشدند. اگر تورم سریعتر از انتظار بالا برود، بانک میتواند سرعت عادیسازی سیاست را بیشتر کند.
با این حال، این به معنی قطعیبودن افزایش بعدی نرخ بهره نیست. تصمیم به دادههایی مثل تورم، دستمزد، مصرف، رشد اقتصادی و رفتار ین بستگی خواهد داشت.
| سناریو | اثر احتمالی بر سیاست BOJ |
|---|---|
| تورم پایه بالاتر از 2% بماند | احتمال افزایش بیشتر نرخ بالا میرود |
| ین دوباره شدیداً تضعیف شود | فشار برای سیاست سختگیرانهتر بیشتر میشود |
| اقتصاد و مصرف ضعیف شوند | بانک ممکن است با احتیاط بیشتری حرکت کند |
| فشارهای قیمتی کاهش یابند | فاصلهی بین افزایشها میتواند بیشتر شود |
ژاپن در مقایسه با آمریکا و اروپا کجاست؟
با وجود رسیدن نرخ ژاپن به بالاترین سطح در 31 سال، نرخ بهره این کشور هنوز بسیار پایینتر از بسیاری از اقتصادهای بزرگ است.
| بانک مرکزی | نرخ سیاستی |
|---|---|
| بانک مرکزی ژاپن | 1.25% |
| بانک مرکزی اروپا | 2.5% |
| فدرال رزرو آمریکا | 3.75% تا 4% |
همین فاصله یکی از دلایلی است که فشار روی ین بهطور کامل از بین نرفته است. سرمایهگذاران هنوز میتوانند با تأمین مالی ارزانتر در ژاپن به سمت داراییهایی با بازده بالاتر در کشورهای دیگر بروند.
این همان چیزی است که سالها به معاملات موسوم به Carry Trade کمک کرده است؛ یعنی قرضگرفتن با هزینهی پایین در یک ارز و سرمایهگذاری در داراییهایی با بازده بالاتر.
این تصمیم برای اقتصاد و بازار چه معنایی دارد؟
افزایش نرخ بهره به 1.25% فقط یک رکورد 31 ساله نیست؛ نشانهی تغییر عمیقتری در طرز فکر بانک مرکزی ژاپن است.
BOJ دیگر فقط تلاش نمیکند تورم را به 2% برساند. حالا به نقطهای رسیده که باید مراقب باشد تورم از این سطح عبور نکند و به مشکلی پایدار تبدیل نشود.
در مقابل، تضعیف ین بعد از تصمیم نشان داد بازار برای قانعشدن به چیزی بیشتر از یک افزایش 0.25 واحد درصدی نیاز دارد. سرمایهگذاران میخواهند بدانند افزایش بعدی چه زمانی است، سرعت حرکت بانک چقدر خواهد بود و اختلاف نرخ با آمریکا تا چه حد کاهش پیدا میکند.
به همین دلیل، داستان نرخ بهره ژاپن هنوز تمام نشده است. تصمیم 1.25% مهم بود، اما برای بازار، سؤال اصلی حالا این است که BOJ از اینجا به بعد با چه سرعتی حرکت خواهد کرد.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…