
دادههای شاخص قیمت مصرفکننده برای آگوست 2026 نشان میدهد تورم آمریکا همچنان بالاتر از سطح مطلوب فدرال رزرو باقی مانده است. CPI ماهانه 0.4% رشد کرد و نرخ سالانه بدون تغییر روی 3.4% ماند. در مقابل، Core CPI ماهانه که مواد غذایی و انرژی را حذف میکند، 0.3% افزایش یافت؛ بالاتر از پیشبینی 0.2 درصدی بازار. این بخش از گزارش باعث شد نگرانی دربارهی ماندگاری فشارهای تورمی دوباره افزایش پیدا کند.
فهرست مطالب
دادههای تورم آمریکا چه بودند؟
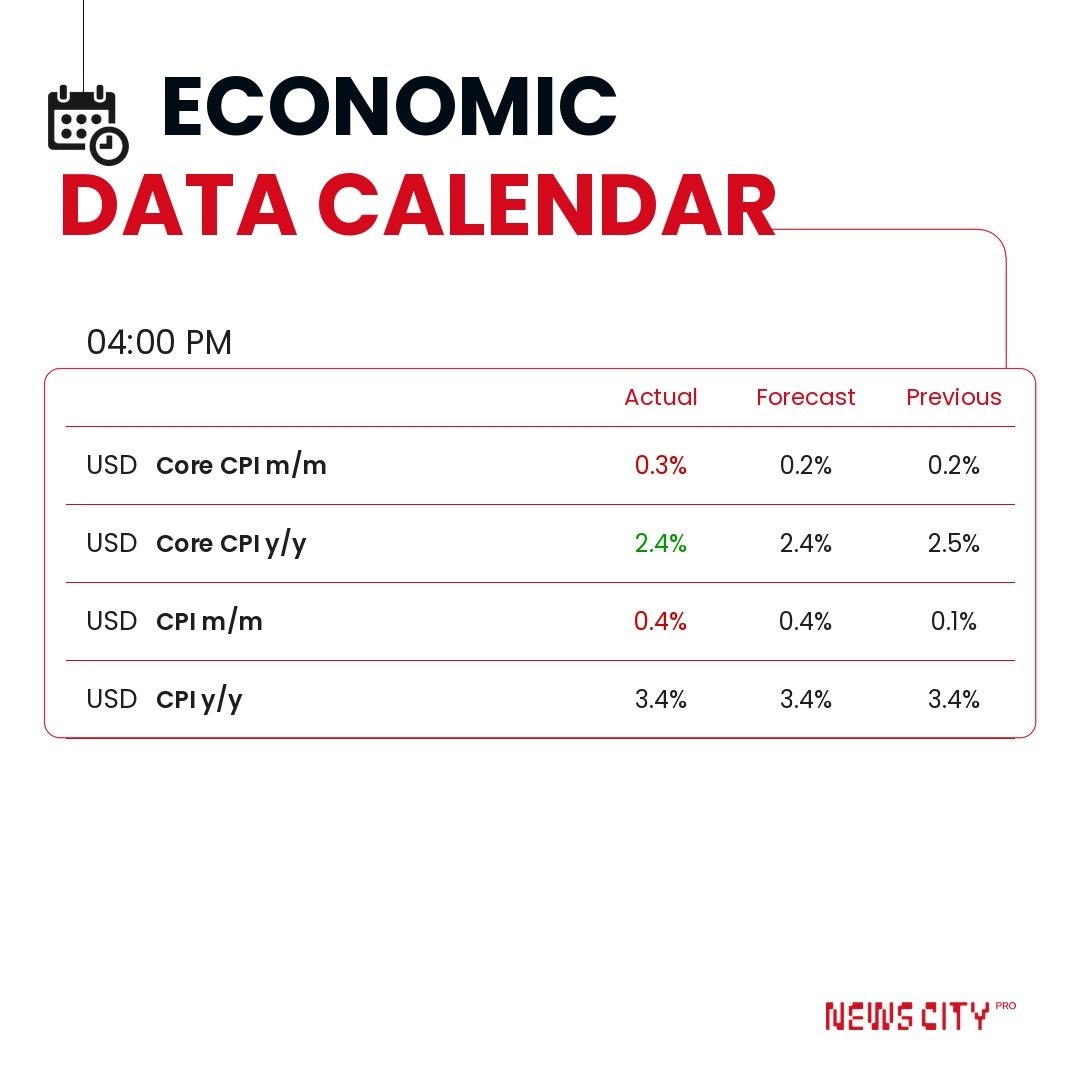
گزارش آگوست نشان داد شاخصهای تورمی در یک جهت حرکت نکردهاند. بخشی از دادهها مطابق انتظار یا حتی بهتر از ماه قبل بودند، اما تورم هسته ماهانه از پیشبینی بازار بالاتر رفت.
| شاخص | واقعی | پیشبینی | قبلی |
|---|---|---|---|
| Core CPI ماهانه | 0.3% | 0.2% | 0.2% |
| Core CPI سالانه | 2.4% | 2.4% | 2.5% |
| CPI ماهانه | 0.4% | 0.4% | 0.1% |
| CPI سالانه | 3.4% | 3.4% | 3.4% |
در نتیجه، تورم آمریکا از نظر سالانه جهش تازهای ثبت نکرده، اما سرعت افزایش قیمتها در مقیاس ماهانه بیشتر شده است. این تفاوت برای تحلیل سیاست پولی اهمیت زیادی دارد، زیرا بانک مرکزی فقط سطح فعلی تورم را نگاه نمیکند و به جهت حرکت قیمتها نیز توجه دارد.
چرا Core CPI ماهانه مهمتر از انتظار بود؟
Core CPI ماهانه 0.3% افزایش یافت، در حالی که اقتصاددانها رشد 0.2 درصدی را انتظار داشتند. ماه قبل نیز این شاخص 0.2% افزایش یافته بود.
Core CPI قیمت مواد غذایی و انرژی را کنار میگذارد؛ دو بخشی که میتوانند تحت تأثیر عواملی مانند جنگ، آبوهوا یا نوسانات قیمت نفت بهشدت تغییر کنند. به همین دلیل، افزایش تورم هسته میتواند اطلاعات بیشتری دربارهی فشارهای قیمتی موجود در بخشهای اصلی اقتصاد ارائه دهد.
اگر Core CPI بالاتر از انتظار منتشر شود، معمولاً نگرانی دربارهی ماندگاری تورم آمریکا افزایش پیدا میکند و بازار احتمال سیاست پولی سختگیرانهتر را بیشتر در نظر میگیرد. در مقابل، عدد پایینتر از پیشبینی میتوانست نشانهی کاهش فشارهای داخلی قیمت و دلیلی برای سیاست پولی نرمتر باشد.
تورم هسته سالانه از 2.5% به 2.4% کاهش یافت
تصویر سالانه کمی متفاوت بود. Core CPI در 12 ماه منتهی به آگوست 2.4% افزایش یافت؛ دقیقاً مطابق انتظار بازار و پایینتر از نرخ 2.5 درصدی ماه جولای.
این کاهش نشان میدهد فشار تورمی هسته در بازهی بلندتر همچنان روند نزولی ملایمی دارد. بنابراین گزارش جدید را نمیتوان کاملاً تورمی یا کاملاً ضدتورمی توصیف کرد.
از یک طرف، کاهش نرخ سالانه برای چشمانداز تورم آمریکا خبر مثبتی است؛ از طرف دیگر، رشد 0.3 درصدی ماهانه نشان میدهد کاهش تورم هنوز مسیر کاملاً همواری ندارد.
چرا CPI ماهانه به 0.4% رسید؟
شاخص کلی قیمت مصرفکننده در آگوست 0.4% افزایش پیدا کرد؛ مطابق انتظار بازار، اما بهمراتب بالاتر از رشد 0.1 درصدی جولای. یکی از عوامل اصلی این افزایش بازگشت قیمت بنزین بود که پس از 2 ماه کاهش دوباره بالا رفت.
رویترز گزارش کرده قیمت بنزین نقش مهمی در افزایش CPI آگوست داشته است. این موضوع با رشد شدید قیمت نفت در هفتههای اخیر همزمان شده؛ نفت برنت در نتیجهی تنشهای خاورمیانه دوباره از 100 دلار در هر بشکه عبور کرده است.
افزایش قیمت انرژی میتواند در مرحلهی اول مستقیماً CPI را بالا ببرد و اگر برای مدت طولانی ادامه پیدا کند، از طریق حملونقل و هزینهی تولید به قیمت سایر کالاها و خدمات نیز منتقل شود. به همین دلیل، وضعیت نفت یکی از ریسکهای مهم برای ادامهی مسیر تورم آمریکا است.
دادههای تورم آمریکا برای فدرال رزرو چه معنایی دارند؟
گزارش CPI درست چند روز پیش از نشست سیاست پولی 15 و 16 سپتامبر منتشر شده است. پیش از انتشار دادهها، بازار تقریباً 70% احتمال میداد فدرال رزرو نرخ بهره را 0.25 واحد درصد افزایش دهد. پس از گزارش، این احتمال طبق دادههای مورد استناد رویترز به حدود 82% افزایش یافت.
دلیل اصلی این تغییر، Core CPI ماهانه بود. اگر تورم هسته فقط 0.2% رشد میکرد، فدرال رزرو فضای بیشتری برای ثابت نگهداشتن نرخها داشت؛ اما عدد 0.3% همراه با بازار کار قوی و افزایش اخیر قیمت انرژی، استدلال طرفداران افزایش نرخ را تقویت کرده است.
نرخ بهرهی فدرال رزرو اکنون در محدودهی 3.50% تا 3.75% قرار دارد. افزایش 25 واحد پایهای، در صورت تصویب، این محدوده را به 3.75% تا 4% خواهد رساند.
البته یک نکتهی مهم وجود دارد: هدف تورمی 2 درصدی فدرال رزرو مستقیماً بر اساس CPI تعیین نمیشود. بانک مرکزی برای سنجش اصلی تورم بیشتر به شاخص PCE توجه میکند. با این حال، CPI زودتر منتشر میشود و اطلاعات مهمی دربارهی جهت فشارهای قیمتی در اختیار سیاستگذاران قرار میدهد.
تورم آمریکا چه اثری بر دلار، سهام و داراییهای ریسکی دارد؟
بهطور معمول، دادهی تورمی بالاتر از انتظار احتمال افزایش نرخ بهره یا حفظ نرخهای بالا برای مدت طولانیتر را تقویت میکند. این شرایط میتواند از دلار و بازده اوراق خزانهداری حمایت کند و برای داراییهای حساس به نرخ بهره مانند سهام رشدی و کریپتو فشار ایجاد کند.
اما واکنش واقعی بازار همیشه خطی نیست. پس از گزارش آگوست، سهام آمریکا در معاملات اولیه افزایش یافت و S&P 500 و Nasdaq حدود 0.8% رشد کردند، در حالی که بازار اوراق و دلار واکنش محدودتری نشان دادند. بنابراین معاملهگران علاوه بر Core CPI، کاهش تورم هسته سالانه و این واقعیت را نیز در نظر گرفتند که CPI کلی دقیقاً مطابق پیشبینی منتشر شده است.
برای بازارهای مالی، مهمترین موضوع اکنون این است که فدرال رزرو دادههای فعلی را برای یک افزایش نرخ کافی میداند یا خیر و در صورت افزایش نرخ، آیا این تصمیم یک اقدام محدود خواهد بود یا آغاز مرحلهی تازهای از سیاست انقباضی.
تورم آمریکا کاهش نیافته، اما همهی دادهها هم منفی نیستند
گزارش آگوست تصویری دوگانه از تورم آمریکا ارائه میدهد. CPI سالانه بدون تغییر در 3.4% باقی مانده و Core CPI سالانه از 2.5% به 2.4% کاهش یافته است؛ دو عددی که نشان نمیدهند اقتصاد وارد موج گستردهی تازهای از تورم شده باشد.
در مقابل، Core CPI ماهانه با رشد 0.3% بالاتر از پیشبینی بود و CPI ماهانه نیز از 0.1% به 0.4% افزایش پیدا کرد. در کنار نفت بالای 100 دلار و بازار کار نسبتاً قوی، همین بخش از گزارش باعث شده احتمال افزایش نرخ بهره در نشست سپتامبر بالاتر برود.
در نتیجه، وضعیت فعلی را میتوان اینطور خلاصه کرد: روند سالانهی تورم هسته اندکی بهتر شده، اما فشارهای کوتاهمدت هنوز کاملاً مهار نشدهاند. برای فدرال رزرو، این ترکیب احتمالاً به معنی حفظ احتیاط و تمرکز بیشتر بر دادههای بعدی، بهخصوص PCE و مسیر قیمت انرژی خواهد بود.
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…