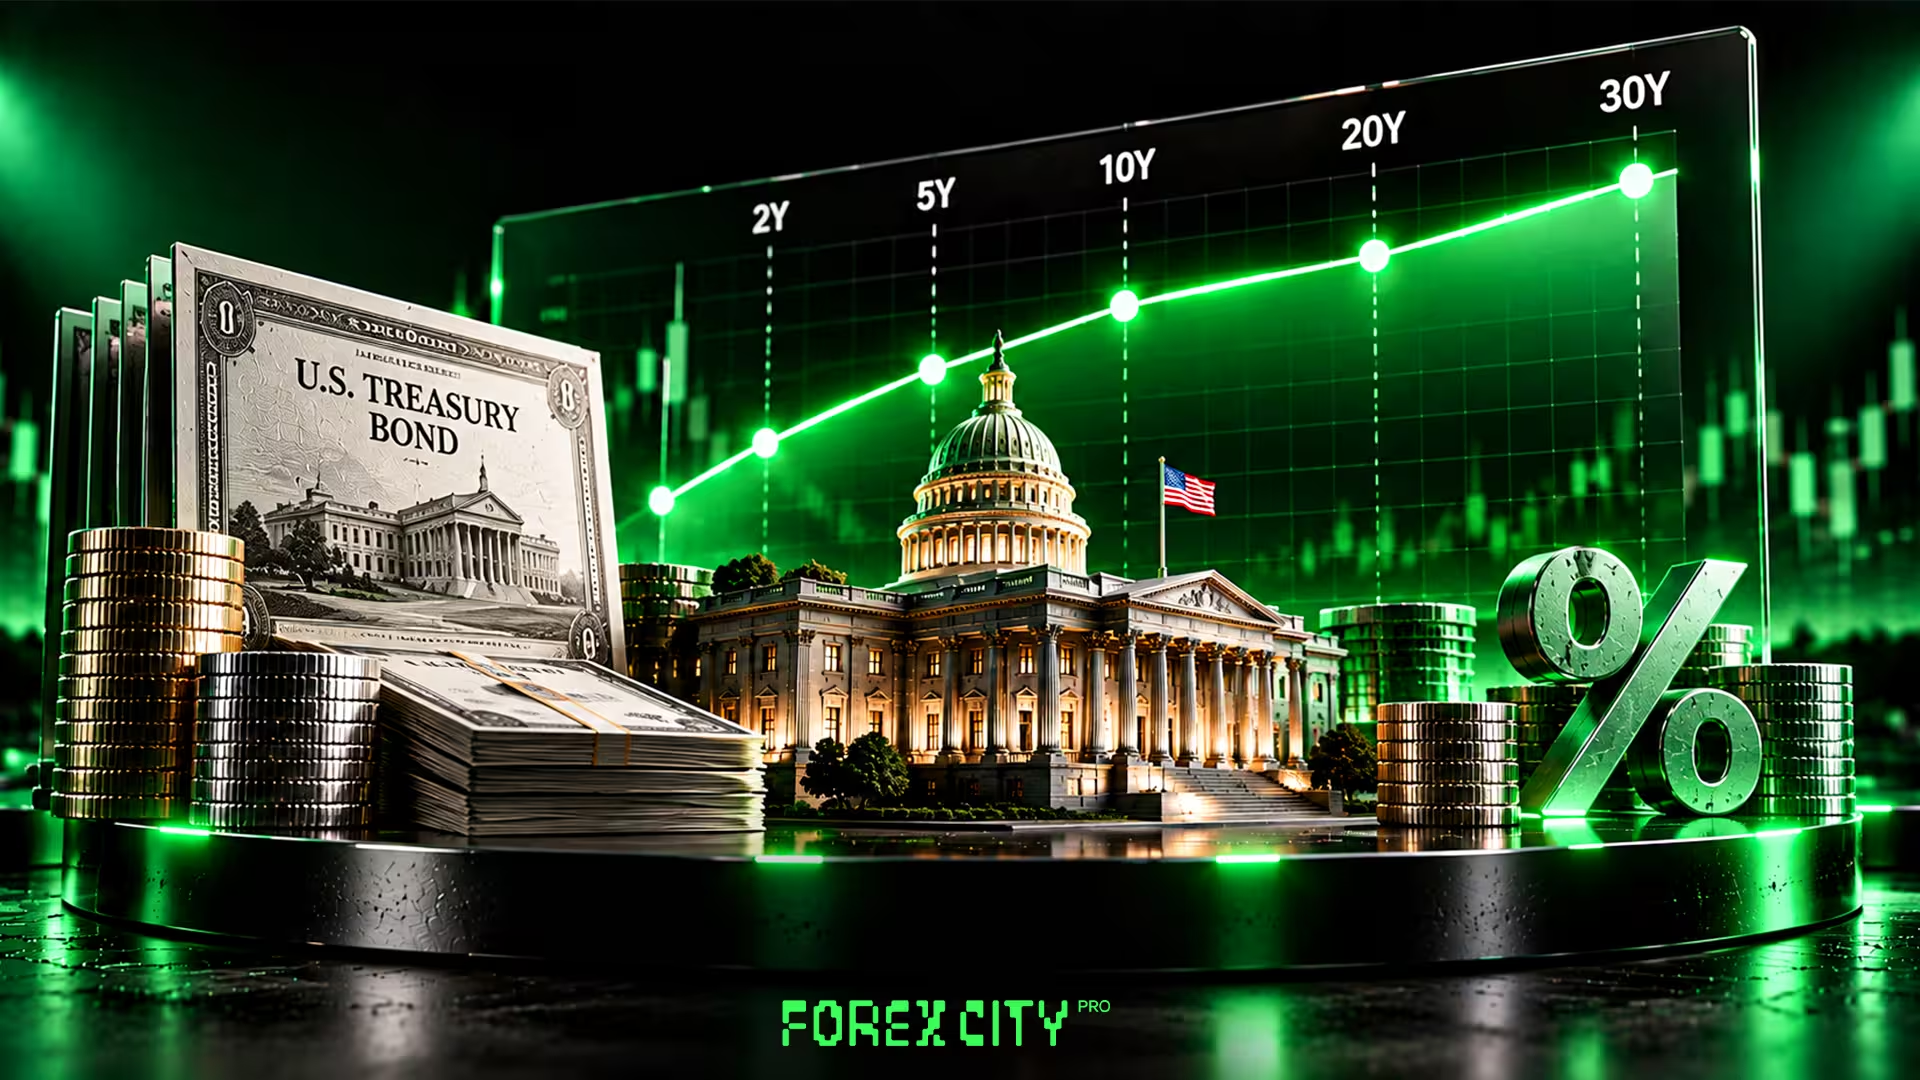

منحنی بازده چیست؟ منحنی بازده نموداری است که بازده اوراق بدهی با سررسیدهای متفاوت را کنار هم قرار میدهد. محور افقی معمولاً زمان باقیمانده تا سررسید و محور عمودی بازده است. این منحنی خلاصهای از قیمتگذاری بازار درباره نرخهای بهره آینده، تورم، رشد اقتصادی و ریسک نگهداری اوراق در سررسیدهای بلندتر ارائه میکند.
منحنی بازده میتواند صعودی، تخت یا وارونه باشد. وارونگی در برخی اقتصادها، بهویژه آمریکا، سابقهای از هشدار زودهنگام رکود داشته است؛ اما بهتنهایی تاریخ وقوع رکود یا جهت قطعی بازار را مشخص نمیکند. برای تحلیل حرفهای باید بدانیم کدام سررسیدها را مقایسه میکنیم و تغییر نرخ از انتظارات، حق بیمه ریسک، عرضه اوراق یا عوامل دیگر آمده است.
اوراق بدهی و بازده به زبان ساده
اوراق بدهی تعهدی برای پرداخت اصل پول و، بسته به نوع اوراق، بهره در زمانهای مشخص است. قیمت اوراق ارزش امروز جریانهای نقدی آینده آن است. وقتی بازده موردنیاز بازار بالا میرود، قیمت اوراق موجود معمولاً پایین میآید؛ اگر بازده موردنیاز کاهش یابد، قیمت اوراق موجود معمولاً بالا میرود. این رابطه معکوس برای اوراق با پرداخت ثابت روشنتر دیده میشود.
فرض کنید اوراقی سالانه مبلغ ثابتی میپردازد. اگر اوراق تازه با شرایط مشابه بازده بیشتری ارائه کنند، خریدار برای خرید اوراق قدیمی حاضر نیست همان قیمت قبلی را بپردازد؛ قیمت باید کاهش یابد تا بازده خرید در قیمت جدید با شرایط بازار هماهنگ شود.
بازده تا سررسید (YTM) نرخی خلاصه برای مقایسه بازدهی اوراق است. محاسبه آن بر مفروضاتی مانند نگهداری اوراق تا سررسید و سرمایهگذاری مجدد پرداختهای دورهای با نرخ متناظر تکیه دارد. بنابراین YTM تضمین نمیکند سرمایهگذار در صورت فروش زودهنگام دقیقاً همان بازده را دریافت کند و ریسک نرخ بهره، نکول، نقدشوندگی و ویژگیهایی مانند اختیار بازخرید را حذف نمیکند.
منحنی بازده چگونه ساخته و خوانده میشود؟
برای ترسیم منحنی، بازده اوراق با کیفیت اعتباری و ویژگیهای قابلمقایسه را در سررسیدهای مختلف کنار هم میگذارند؛ برای نمونه اوراق یک دولت در سررسیدهای سهماهه، دوساله، پنجساله، دهساله و سیساله. منحنیهای اسمی، واقعی و منحنیهای محاسبهشده برای اوراق شاخصشده به تورم میتوانند اطلاعات متفاوتی بدهند. بانکهای مرکزی و نهادهای آماری گاهی برای سررسیدهایی که اوراق دقیقاً با آن سررسید در بازار معامله نمیشوند، نرخ را با روشهای آماری برآورد میکنند.
شیب منحنی یا اسپرد سررسید تفاوت بازده دو نقطه آن است:
اسپرد = بازده سررسید بلندتر − بازده سررسید کوتاهتر
دو مقایسه رایج در آمریکا، فاصله بازده اوراق دهساله و دوساله و فاصله بازده اوراق دهساله و سهماهه است. این دو شاخص یکسان نیستند و هر کدام بازه زمانی متفاوتی را مقایسه میکنند؛ پس هنگام خواندن خبر یا نمودار، تعریف اسپرد را بررسی کنید.
شکلهای اصلی منحنی بازده
| شکل منحنی | وضعیت کلی | برداشت اولیه |
|---|---|---|
| صعودی | بازده بلندمدت از کوتاهمدت بیشتر است. | ممکن است با انتظار رشد و تورم آینده یا حق بیمه بالاتر برای نگهداری اوراق بلندمدت سازگار باشد. |
| تخت | فاصله بازده سررسیدهای کوتاه و بلند کم است. | میتواند نشانه دوره گذار، عدمقطعیت یا نزدیکشدن انتظار نرخهای کوتاهمدت آینده به نرخ فعلی باشد. |
| وارونه | بازده کوتاهمدت از بازده بلندمدت بیشتر است. | ممکن است نشان دهد بازار در آینده کاهش نرخ یا کندشدن اقتصاد را انتظار دارد. |
| قوزدار | بازده سررسیدهای میانی بالاتر یا پایینتر از دو سر منحنی است. | ترکیبی از انتظار نرخها، ریسکهای میانمدت و عرضه اوراق در سررسیدهای مختلف را بازتاب میدهد. |
اینها برداشت اولیه هستند، نه قانون قطعی. برای مثال، منحنی صعودی ممکن است با افزایش حق بیمه سررسید شکل گرفته باشد، حتی اگر بازار رشد اقتصادی بسیار قوی را انتظار نداشته باشد.
چرا منحنی بازده وارونه میشود؟
بانک مرکزی معمولاً نرخهای کوتاهمدت را مستقیمتر تحت تأثیر قرار میدهد. اگر برای مهار تورم نرخ سیاستی را بالا ببرد، نرخ اوراق کوتاهمدت نیز ممکن است افزایش یابد. در همان زمان، سرمایهگذاران ممکن است انتظار داشته باشند سیاست انقباضی رشد و تورم را کاهش دهد و بانک مرکزی در آینده نرخها را پایین بیاورد. در چنین وضعیتی، بازده کوتاهمدت میتواند از بازده بلندمدت بالاتر برود و منحنی وارونه شود.
برای نمونه، اگر بازده اوراق دوساله ۴٫۶ درصد و بازده اوراق دهساله ۴٫۲ درصد باشد:
اسپرد دهساله منهای دوساله = ۴٫۲٪ − ۴٫۶٪ = منفی ۰٫۴ واحد درصد، یا ۴۰ واحد پایه منفی
این مثال صرفاً آموزشی است. معنایش این است که بازده دوساله در آن لحظه بیشتر از بازده دهساله است؛ بهتنهایی نمیگوید رکود چه زمانی آغاز میشود.
آیا وارونگی منحنی بازده رکود را پیشبینی میکند؟
پژوهشهای تاریخی در آمریکا میان بعضی اسپردهای منفی و افزایش احتمال رکود در ماههای بعد رابطه یافتهاند. بانک فدرال رزرو نیویورک مدلی دارد که از فاصله بازده اوراق دهساله و سهماهه برای برآورد احتمال رکود در دوازده ماه آینده استفاده میکند. خود بانک تأکید میکند که عدد مدل، پیشبینی رسمی فدرال رزرو نیست.
این رابطه را باید سیگنال احتمالی دانست، نه علت یا زمانسنج قطعی. فاصله زمانی میان وارونگی و رکود متغیر است و هر وارونگی الزاماً به رکود منجر نمیشود. شوکهای تازه، مسیر سیاست پولی، ساختار نظام مالی و وضعیت ترازنامه شرکتها و خانوارها میتوانند مسیر اقتصاد را تغییر دهند.
برای ارزیابی سیگنال، منحنی را کنار شاخصهای دیگری مانند استانداردهای وامدهی بانکها، رشد اعتبار، سفارشهای جدید، اشتغال، فروش، فاصله اعتباری شرکتها و انتظارات کسبوکارها بررسی کنید. اگر چند شاخص مستقل همزمان تضعیف شوند، هشدار منحنی ارزش تحلیلی بیشتری پیدا میکند.
نرخ بلندمدت از چه عواملی تشکیل میشود؟
یک روش مفید برای فکرکردن به بازده بلندمدت این است که آن را ترکیبی از انتظار میانگین نرخهای کوتاهمدت آینده و حق بیمه سررسید بدانیم:
بازده بلندمدت ≈ میانگین نرخ کوتاهمدت مورد انتظار در آینده + حق بیمه سررسید
حق بیمه سررسید پاداشی است که سرمایهگذار برای پذیرش ریسک نگهداری اوراق بلندمدت مطالبه میکند؛ از جمله ریسک تغییر نرخ بهره و تورم. این جزء مستقیماً مشاهده نمیشود و با مدلهای اقتصادی برآورد میشود؛ مدلهای مختلف ممکن است به برآوردهای متفاوتی برسند. خرید اوراق بلندمدت از سوی بانک مرکزی، تغییر عرضه بدهی دولت و تقاضای سرمایهگذاران بلندمدت نیز میتوانند بر آن اثر بگذارند. بنابراین افزایش نرخ دهساله را نباید همیشه به انتظار رشد یا تورم بیشتر نسبت داد.
بازده اسمی، بازده واقعی و تورم سربهسر
بازده اسمی نرخ اعلامشده روی اوراقی است که پرداخت آن مستقیماً با تورم تعدیل نمیشود. بازده واقعی اثر تورم را در محاسبه قدرت خرید لحاظ میکند. در بازارهایی مانند آمریکا، میتوان بازده اوراق اسمی را با اوراق شاخصشده به تورم مقایسه کرد.
تفاوت بازده اوراق اسمی و بازده اوراق شاخصشده به تورم با سررسید مشابه را معمولاً تورم سربهسر یا Breakeven Inflation مینامند. این فاصله شاخصی از جبران تورم موردانتظار بازار است، اما اندازه خالص انتظارات تورمی نیست؛ حق بیمه ریسک تورم و تفاوت نقدشوندگی دو نوع اوراق نیز میتوانند آن را تغییر دهند.
این تفکیک برای تحلیل مهم است. بالا رفتن بازده اسمی میتواند از افزایش بازده واقعی، افزایش تورم سربهسر یا ترکیبی از هر دو ناشی شود. افزایش بازده واقعی معمولاً هزینه تأمین مالی را بالا میبرد و میتواند ارزشگذاری داراییهایی را که بخش بیشتری از جریان نقدی آنها در آینده است تحت فشار قرار دهد. بالا رفتن تورم سربهسر ممکن است نشاندهنده تغییر قیمتگذاری بازار درباره تورم یا حق بیمههای مرتبط باشد.
فاصله اعتباری چیست و چه چیزی به منحنی اضافه میکند؟
منحنی اوراق دولتی تنها نقطه شروع تحلیل بازار بدهی است. شرکتها برای جذب سرمایه معمولاً باید بازدهی متناسب با ریسک ناشر ارائه کنند. فاصله اعتباری تفاوت بازده اوراق شرکتی با بازده اوراق دولتی قابلمقایسه از نظر سررسید است.
این فاصله جبران احتمال نکول و ریسک نقدشوندگی را نیز در بر میگیرد. اگر فاصله اعتباری بهطور گسترده افزایش یابد، ممکن است بازار درباره ریسک شرکتها محتاطتر شده یا شرایط تأمین مالی سختتر شده باشد. اما کمبودن فاصله اعتباری هم بهتنهایی ایمنی را ثابت نمیکند؛ گاهی سرمایهگذاران ریسک را کمتر از واقع قیمتگذاری میکنند.
شیبدارشدن و تختشدن منحنی چه معنایی دارد؟
تحلیلگرها حرکت منحنی را علاوه بر شکل آن، بر اساس جهت تغییر بازدهها نیز توصیف میکنند:
| حرکت منحنی | تغییر غالب | تفسیر احتمالی |
|---|---|---|
| شیبدارشدن گاوی | بازدهها پایین میآیند و نرخ کوتاهمدت سریعتر افت میکند. | ممکن است با انتظار کاهش نرخ سیاستی یا نگرانی درباره رشد همراه باشد. |
| شیبدارشدن خرسی | بازدهها بالا میروند و نرخ بلندمدت سریعتر افزایش مییابد. | میتواند از افزایش حق بیمه سررسید، عرضه اوراق یا نگرانی تورمی ناشی شود. |
| تختشدن گاوی | بازدهها پایین میآیند و نرخ بلندمدت سریعتر افت میکند. | ممکن است نشاندهنده کاهش انتظار رشد یا تورم بلندمدت باشد. |
| تختشدن خرسی | بازدهها بالا میروند و نرخ کوتاهمدت سریعتر افزایش مییابد. | میتواند با انقباض سیاست پولی و بالا رفتن نرخهای کوتاهمدت سازگار باشد. |
واژههای «گاوی» و «خرسی» به حرکت قیمت اوراق اشاره دارند؛ چون کاهش بازده معمولاً به افزایش قیمت اوراق میانجامد. بااینحال، علت حرکت را باید از دادههای همان دوره، تصمیمهای بانک مرکزی، آمار تورم، عرضه اوراق و سطح ریسک بازار پیدا کرد.
منحنی بازده چه اثری بر سرمایهگذاری دارد؟
تغییر بازده، قیمت اوراق موجود را تغییر میدهد و هزینه تأمین مالی دولتها و شرکتها را تحت تأثیر قرار میدهد. حساسیت قیمت اوراق به تغییر نرخ با مفهوم مدت یا Duration سنجیده میشود. بهطور تقریبی:
درصد تغییر قیمت اوراق ≈ منفیِ مدت تعدیلشده × تغییر بازده
برای مثال آموزشی، اگر مدت تعدیلشده اوراق ۷ باشد و بازده حدود یک واحد درصد افزایش یابد، قیمت آن ممکن است تقریباً ۷ درصد کاهش پیدا کند. این تقریب برای تغییرهای کوچک مناسبتر است و تحدب، کوپن، زمانبندی جریانهای نقدی، ریسک اعتباری و شرایط واقعی معامله را در نظر نمیگیرد. اوراق بلندمدت یا کمکوپن معمولاً به تغییر نرخ حساسیت بیشتری دارند.
برای سهام نیز نرخهای بلندمدت اهمیت دارند. بالا رفتن نرخ تنزیل میتواند ارزش امروز جریان نقدی موردانتظار شرکتها را کاهش دهد؛ بهویژه در کسبوکارهایی که بخش بزرگی از ارزشگذاری آنها به سودهای آینده وابسته است. با این حال، واکنش سهام فقط به نرخها بستگی ندارد و رشد درآمد، سودآوری و صرف ریسک سهام نیز مهماند.
چکلیست تحلیل منحنی بازده
- منحنی را مشخص کنید: اوراق دولت، شرکت یا اوراق شاخصشده به تورم؟
- سررسیدها را یکسان و روشن انتخاب کنید: مثلاً دهساله منهای دوساله یا دهساله منهای سهماهه.
- سطح نرخها را در کنار شیب ببینید: فقط به وارونگی یا مثبتبودن اسپرد اکتفا نکنید.
- منبع تغییر را پیدا کنید: نرخ کوتاه، نرخ بلند، بازده واقعی، تورم سربهسر یا حق بیمه سررسید؟
- بازار اعتبار را بررسی کنید: فاصله اوراق شرکتی و شرایط وامدهی چه تغییری کرده است؟
- عرضه بدهی و سیاست پولی را دنبال کنید: تقویم انتشار اوراق، جلسات بانک مرکزی و دادههای تورم را کنار هم قرار دهید.
- سیگنال را با اقتصاد واقعی بسنجید: رشد اعتبار، سفارشها، اشتغال و فروش چه میگویند؟
- افق زمانی را مشخص کنید: تحلیل نرخ کوتاهمدت بازار با تحلیل احتمال رکود در ماههای آینده یکسان نیست.
خطاهای رایج در تحلیل منحنی بازده
- تصور اینکه وارونگی منحنی تاریخ دقیق شروع رکود را اعلام میکند.
- فرض اینکه هر افزایش نرخ بلندمدت فقط از تورم بیشتر ناشی میشود.
- یکیگرفتن تورم سربهسر با پیشبینی خالص تورم.
- مقایسه اوراق با کیفیت اعتباری، نقدشوندگی یا ویژگیهای متفاوت.
- تمرکز بر شیب منحنی و نادیدهگرفتن سطح نرخها.
- فرض اینکه یک شکل منحنی در همه کشورها و دورهها معنای یکسانی دارد.
- تحلیل بازده بدون سنجش مدت و حساسیت قیمت اوراق.
پرسشهای متداول
منحنی بازده چیست؟
نموداری است که بازده اوراق بدهی قابلمقایسه را در سررسیدهای مختلف نشان میدهد. این نمودار برای بررسی انتظارات نرخ بهره، تورم و چشمانداز اقتصاد استفاده میشود.
وارونگی منحنی بازده چیست؟
وقتی بازده سررسیدهای کوتاهتر از بازده سررسیدهای بلندتر بیشتر شود، آن بخش از منحنی وارونه است. نتیجه به سررسیدهای مقایسهشده بستگی دارد.
آیا وارونگی منحنی بازده حتماً به رکود منجر میشود؟
خیر. برخی اسپردهای منفی سابقهای از افزایش احتمال رکود داشتهاند، اما رابطه قطعی نیست و زمانبندی آن نیز متغیر است. سیگنال باید با شاخصهای رشد و اعتبار بررسی شود.
چرا قیمت اوراق با بازده رابطه معکوس دارد؟
جریان نقدی اوراق موجود معمولاً ثابت است. اگر بازده موردنیاز بازار افزایش یابد، قیمت آن اوراق باید پایین بیاید تا بازده خرید در قیمت جدید با شرایط بازار هماهنگ شود.
تورم سربهسر چیست؟
فاصله بازده اوراق اسمی و اوراق شاخصشده به تورم با سررسید مشابه است. این شاخص جبران تورم موردانتظار را منعکس میکند، اما حق بیمه ریسک تورم و تفاوت نقدشوندگی نیز روی آن اثر دارند.
تفاوت اسپرد دهساله و دوساله با دهساله و سهماهه چیست؟
هر دو تفاوت بازده یک سررسید بلندتر و یک سررسید کوتاهترند، اما بخشهای متفاوتی از منحنی را مقایسه میکنند. مدلهای احتمال رکود ممکن است از یکی از این اسپردها استفاده کنند؛ بنابراین تعریف شاخص را همراه عدد بخوانید.
جمعبندی
منحنی بازده نقشهای از نرخ اوراق در سررسیدهای مختلف است و انتظارات سیاست پولی، رشد، تورم و حق بیمه سررسید را در خود منعکس میکند. وارونگی میتواند هشداری درباره افزایش احتمال رکود باشد، اما زمان وقوع رکود یا جهت قطعی بازار را تضمین نمیکند.
برای تحلیل بهتر، ابتدا اسپرد و سررسیدهای آن را مشخص کنید؛ بعد سطح نرخها را با بازده واقعی، تورم سربهسر، فاصله اعتباری، عرضه اوراق و دادههای اقتصاد واقعی مقایسه کنید. این روش کمک میکند تشخیص دهید حرکت منحنی بیشتر از انتظارات آینده آمده یا از تغییر ریسک و شرایط بازار اوراق.
مطالعه بعدی: نفت، طلا و کالاها چه نقشی در اقتصاد کلان دارند؟
لینک کانال تلگرام فارکس سیتی پرو :
کانال یوتیوب پر از آموزش های رایگان :
۰ دیدگاه
در حال آمادهسازی فرم دیدگاه…