
در حالی که سرمایهگذاران بزرگ آمریکایی به سمت انباشت بیتکوین حرکت میکنند، بخش دیگری از جهان میزان استفاده از دلار دیجیتال را افزایش داده است. این یکی از مهمترین یافتههای گزارش تازهی شرکت تحلیل بلاکچین چینالیسیس (Chainalysis) دربارهی وضعیت بازار جهانی ارزهای دیجیتال در سال 2026 است.
بر اساس این گزارش که 14 اکتبر منتشر شد، آمریکا برای نخستین بار از سال 2022 در دورهی بررسیشده به دریافتکنندهی خالص بیتکوین از دیگر کشورها تبدیل شده است. در همین مدت، استفاده از استیبلکوینهای دلاری در بازارهای خارج از آمریکا گسترش یافته است.
دادهها نشان میدهند در دستهی انتقالهای بزرگتر از 10 میلیون دلار، ورود خالص 53,200 بیتکوین به آمریکا ثبت شده است؛ در حالی که انتقالهای کوچکتر از 10 هزار دلار جریان خالص خروجی داشتهاند.
این تفاوت نشاندهندهی دو نوع تقاضا در بازار جهانی رمزارزهاست: سرمایهگذاران بزرگ آمریکایی بیشتر به بیتکوین بهعنوان یک دارایی کمیاب توجه دارند، اما بسیاری از کاربران خارج از آمریکا از استیبلکوینها برای دسترسی به دلار، انتقال پول و انجام پرداختهای بینالمللی استفاده میکنند.
خلاصهی ماجرا در یک نگاه:
- آمریکا در دورهی گزارش 2026، برای نخستین بار از سال 2022 دریافتکنندهی خالص بیتکوین بوده است.
- در دستهی انتقالهای بالای 10 میلیون دلار، 53,200 بیتکوین ورود خالص به آمریکا ثبت شده است.
- انتقالهای کوچکتر از 10 هزار دلار جریان خالص خروجی بیتکوین از آمریکا داشتهاند.
- شاخص ترکیبی فعالیت بیتکوین در آمریکا 0.96 و در سایر مناطق جهان 0.52 بوده است.
- استیبلکوینهای وابسته به دلار 99.1% حجم معاملات استیبلکوینی در دفتر سفارشهای بررسیشده را تشکیل میدهند.
- حجم فعالیت رمزارزی آمریکا و کانادا در دورهی بررسیشده حدود 3.02 تریلیون دلار بوده است.
- ارزش اوراق خزانهداری توکنیزهشدهی آمریکا به 15.42 میلیارد دلار رسیده است.
فهرست مطالب
- گزارش Chanalysis 2026 چه میگوید؟
- انباشت بیتکوین در آمریکا؛ چه اتفاقی افتاده است؟
- نقش سرمایهگذاران بزرگ در ورود 53,200 بیتکوین
- شاخص بیتکوین چینالیسیس چگونه محاسبه میشود؟
- چرا جهان به سمت استیبلکوین دلاری حرکت میکند؟
- سلطهی دلار بر بازار جهانی استیبلکوینها
- استیبلکوینها چه تأثیری بر اوراق بدهی آمریکا دارند؟
- نقش ذخیرهی استراتژیک بیتکوین آمریکا
- رشد داراییهای واقعی توکنیزهشده و اوراق خزانهداری
- وضعیت بازار ارز دیجیتال آمریکا و کانادا
- تأثیر این روند بر اقتصاد جهانی و بازار کریپتو
- آیا روند فعلی ادامه خواهد داشت؟
- جمعبندی
گزارش Chainalysis 2026 چه میگوید؟
شرکت Chainalysis در 14 اکتبر 2026 بخشی از گزارش سالانهی خود با عنوان Geography of Cryptocurrency 2026 را منتشر کرد.
این گزارش فعالیت بازار رمزارزها را در دورهی 12 ماههی منتهی به 1 جولای 2026 بررسی میکند و نشان میدهد رفتار کاربران در مناطق مختلف جهان تفاوتهای مهمی دارد.
یکی از نتایج اصلی این است که آمریکا همچنان نقش پررنگی در سرمایهگذاری نهادی، زیرساختهای رمزارزی و توکنیزهسازی داراییها دارد.
در مقابل، در بسیاری از مناطق خارج از آمریکا، استیبلکوینها نقش مهمتری در پرداختها، انتقال بینالمللی پول و دسترسی به دلار پیدا کردهاند.
چینالیسیس این تفاوت را تا حد زیادی به نیازهای اقتصادی کاربران مرتبط میداند.
کاربر آمریکایی معمولاً از طریق بانکها و مؤسسات مالی داخلی به دلار دسترسی دارد؛ اما فردی که در کشور دیگری زندگی میکند، ممکن است برای نگهداری ارزش دارایی خود به دلار یا انجام پرداخت بینالمللی با محدودیتهایی روبهرو باشد.
استیبلکوینهای دلاری میتوانند در بعضی شرایط راهی برای دسترسی دیجیتال به ارز آمریکا فراهم کنند، حتی بدون افتتاح حساب در یک بانک آمریکایی.
انباشت بیتکوین در آمریکا
یکی از مهمترین یافتههای گزارش، تغییر جهت جریان فرامرزی بیتکوین است.
بر اساس دادههای چینالیسیس، آمریکا در دورهی گزارش 2026 برای نخستین بار از سال 2022 به دریافتکنندهی خالص بیتکوین تبدیل شده است.
دریافتکنندهی خالص به این معنی است که در دادههای بررسیشده، مقدار بیتکوینی که از خارج وارد آمریکا شده، بیشتر از مقدار بیتکوینی بوده که از آمریکا به سایر کشورها انتقال یافته است.
این وضعیت با گسترش حضور صندوقهای سرمایهگذاری، شرکتهای بزرگ و سرمایهگذاران حرفهای در بازار بیتکوین ارتباط دارد.
چینالیسیس همچنین میگوید از زمان راهاندازی صندوقهای ETF اسپات بیتکوین آمریکا در ژانویه 2024، سهم این کشور از فعالیت جهانی بیتکوین در دورههای متوالی افزایش یافته است.
چرا بیتکوین برای سرمایهگذاران آمریکایی جذاب است؟
یکی از ویژگیهای اصلی بیتکوین، محدودبودن عرضهی آن به حداکثر 21 میلیون واحد است.
همین ویژگی باعث شده برخی سرمایهگذاران آن را یک دارایی کمیاب و نوعی جایگزین دیجیتال برای ذخیرهی ارزش بدانند.
در همین زمینه، ویل سو (Will Su)، مدیر ارشد پژوهش داراییهای دیجیتال در شرکت BlackRock، به چینالیسیس گفته است که با افزایش بدهی و مخارج دولتها در جهان، علاقه به بیتکوین بهعنوان جایگزینی پولی همچنان بالاست.
البته محدودبودن عرضه بهتنهایی به معنی تضمین رشد قیمت یا حفظ قدرت خرید بیتکوین نیست. ارزش این دارایی همچنان میتواند تحت تأثیر تقاضا، نقدینگی، شرایط اقتصادی و رفتار سرمایهگذاران تغییر کند.
نقش سرمایهگذاران بزرگ در ورود 53,200 بیتکوین به آمریکا
یکی از جالبترین بخشهای گزارش چینالیسیس، مقایسهی جهت انتقال بیتکوین بر اساس اندازهی تراکنشهاست.
طبق این بررسی، انتقالهای کوچکتر از 10 هزار دلار در دورههای اندازهگیریشده با جریان خالص خروجی از آمریکا همراه بودهاند.
اما در انتقالهای بزرگتر، جهت جریان تغییر کرده است.
تنها در دستهی انتقالهای بالای 10 میلیون دلار، ورود خالص 53,200 بیتکوین به آمریکا ثبت شده است.
| اندازهی انتقال | وضعیت گزارششده |
|---|---|
| کمتر از 10,000 دلار | خروج خالص بیتکوین از آمریکا |
| انتقالهای بزرگتر | گرایش به ورود خالص |
| بیش از 10 میلیون دلار | ورود خالص 53,200 بیتکوین |
چینالیسیس این الگو را نشانهای از تفاوت رفتار معاملهگران خرد و سرمایهگذاران نهادی میداند.
در این تفسیر، فعالیتهای کوچکتر بیشتر با خروج بیتکوین همراه بودهاند؛ در حالی که جریانهای بزرگتر عمدتاً ورود بیتکوین به بازار آمریکا را نشان میدهند.
با این حال، اندازهی یک تراکنش بهتنهایی هویت صاحب دارایی را مشخص نمیکند.
همچنین ورود بیتکوین به یک صرافی یا سرویس مستقر در آمریکا الزاماً به معنی خرید جدید آن توسط یک مؤسسه نیست؛ زیرا انتقال دارایی ممکن است برای نگهداری، تسویه یا جابهجایی میان ارائهدهندگان خدمات انجام شود.
شاخص بیتکوین چینالیسیس چگونه محاسبه میشود؟
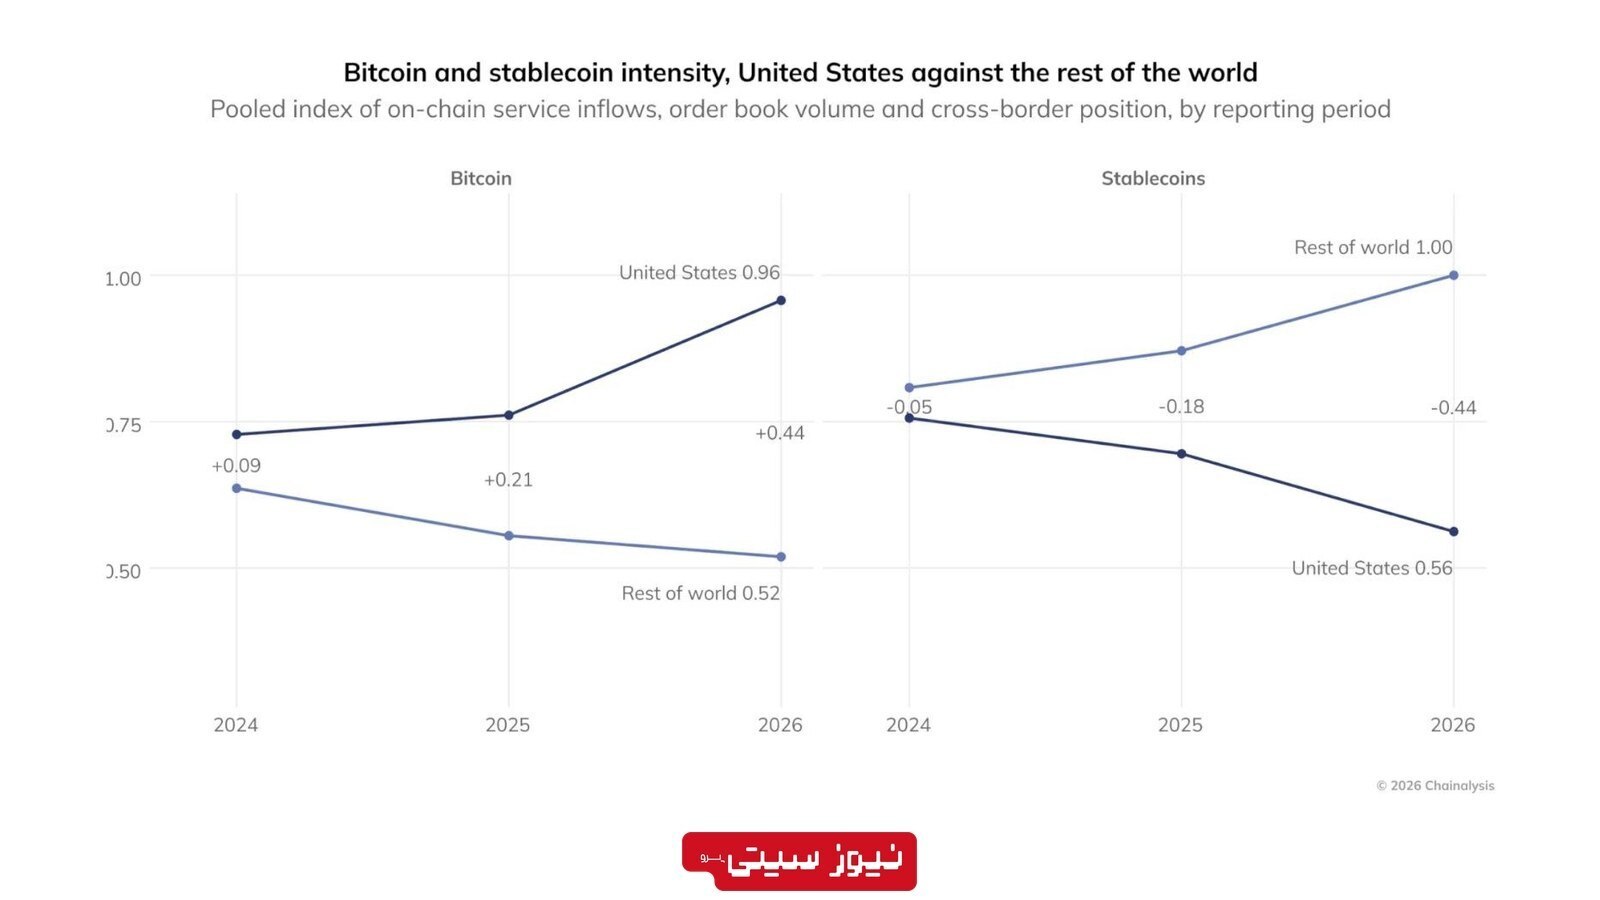
چینالیسیس برای مقایسهی وضعیت بیتکوین در آمریکا و سایر کشورها از یک شاخص ترکیبی استفاده کرده است.
این شاخص چند نوع داده را در کنار یکدیگر قرار میدهد: سهم بیتکوین از ورودی خدمات رمزارزی، حجم معاملات در دفتر سفارشهای صرافیها و وضعیت دریافت خالص بیتکوین از خارج.
طبق گزارش، مقدار این شاخص برای آمریکا در سال 2026 برابر با 0.96 و برای سایر مناطق جهان 0.52 بوده است.
| شاخص | آمریکا | سایر مناطق جهان |
|---|---|---|
| شاخص ترکیبی فعالیت بیتکوین | 0.96 | 0.52 |
| شاخص ترکیبی استیبلکوینها | 0.56 | 1.00 |
فاصلهی شاخص بیتکوین آمریکا با سایر مناطق در سال 2026 به 0.44 واحد رسیده است؛ در حالی که این اختلاف در سال 2024 حدود 0.09 واحد بود.
در شاخص استیبلکوینها جهت تفاوت برعکس است. سایر مناطق جهان امتیاز 1.00 و آمریکا امتیاز 0.56 دارند.
فاصلهی این دو گروه در شاخص استیبلکوینها نیز از 0.05 واحد در سال 2024 به 0.44 واحد در سال 2026 رسیده است.
نکتهی مهم: این اعداد درصد مالکیت بیتکوین یا سهم دقیق کشورها از تمام داراییهای رمزارزی نیستند. چینالیسیس تأکید میکند که در این شاخص ترکیبی، فاصلهی میان مقادیر اهمیت دارد، نه مقدار مطلق هر عدد.
چرا جهان به سمت استیبلکوین دلاری حرکت میکند؟
در حالی که انباشت بیتکوین در بازار آمریکا بیشتر به فعالیت سرمایهگذاران بزرگ ارتباط پیدا کرده، استیبلکوینهای دلاری در بسیاری از کشورهای دیگر برای کاربردهای روزمره نیز اهمیت دارند.
استیبلکوین دلاری (Dollar-Pegged Stablecoin) نوعی دارایی دیجیتال است که با هدف حفظ ارزش نزدیک به یک دلار آمریکا طراحی میشود.
تتر (USDT) و یواسدی کوین (USDC) از شناختهشدهترین نمونههای این گروه هستند.
کاربران میتوانند این داراییها را از طریق زیرساختهای بلاکچینی منتقل کنند؛ بدون اینکه هر انتقال الزاماً از مسیر بانکهای سنتی عبور کند.
این ویژگی برای کاربرانی که دسترسی محدودتری به خدمات بانکی دلاری دارند یا میخواهند پول را میان کشورها جابهجا کنند، جذاب است.
دلایل افزایش تقاضا برای دلار دیجیتال
یکی از دلایل اصلی، نیاز به نگهداری ارزش دارایی در برابر نوسانات پول ملی است.
در کشورهایی که پول داخلی با کاهش ارزش مواجه میشود، بخشی از کاربران ممکن است برای کاهش مواجهه با نوسانات ارز محلی به داراییهای وابسته به دلار روی بیاورند.
دلیل دیگر، استفاده از استیبلکوینها برای انتقال پول میان کشورهاست.
در بعضی مسیرها، پرداخت مبتنی بر بلاکچین میتواند سریعتر یا کمهزینهتر از روشهای بانکی سنتی باشد.
با این حال، هزینهی واقعی انتقال به کارمزد شبکه محدود نمیشود و ممکن است شامل تبدیل ارز، کارمزد صرافی و هزینهی برداشت نیز باشد.
استیبلکوینها همچنین ریسکهایی مانند مشکلات ناشر، وضعیت پشتوانه، محدودیت بازخرید، مسدودشدن دارایی و تغییرات مقرراتی دارند. بنابراین آنها را نباید معادل سپردهی بانکی بدون ریسک دانست.
سلطهی دلار بر بازار جهانی استیبلکوینها
یکی از مهمترین ارقام گزارش چینالیسیس به سهم ارزهای مختلف از معاملات استیبلکوینی مربوط میشود.
طبق این گزارش، استیبلکوینهای وابسته به دلار آمریکا حدود 99.1% از حجم معاملات استیبلکوین در دفتر سفارشهای صرافیهای بررسیشده را تشکیل میدهند.
در مقابل، سهم استیبلکوینهای وابسته به یورو فقط 0.45% گزارش شده است.
| نوع استیبلکوین | سهم از حجم معاملات بررسیشده |
|---|---|
| وابسته به دلار آمریکا | 99.1% |
| وابسته به یورو | 0.45% |
| سایر ارزها | حدود 0.45% |
این آمار نشان میدهد دلار در معاملات استیبلکوینی صرافیهای بررسیشده برتری بسیار بزرگی نسبت به ارزهای دیگر دارد.
اما باید توجه داشت که این نسبت به حجم معاملات ثبتشده در دفتر سفارشها مربوط است؛ نه اینکه لزوماً 99.1% تمام نقلوانتقالات آنچین یا ارزش بازار همهی استیبلکوینها به دلار اختصاص داشته باشد.
چرا استیبلکوینهای یورویی هنوز سهم کمی دارند؟
اتحادیهی اروپا با چارچوب مقرراتی MiCA تلاش کرده شرایط روشنتری برای فعالیت ناشران داراییهای دیجیتال و استیبلکوینها ایجاد کند.
با این وجود، سهم استیبلکوینهای یورویی در حجم معاملات مورد بررسی همچنان محدود است.
یکی از توضیحهای ممکن این است که قانونگذاری مناسب بهتنهایی نمیتواند استفادهی گسترده ایجاد کند.
برای رشد یک استیبلکوین، تقاضای واقعی کاربران، نقدینگی بازار، پذیرش صرافیها و دسترسی به زیرساختهای پرداخت نیز اهمیت دارند.
چینالیسیس معتقد است در بسیاری از کشورها، زیرساخت مقرراتی سریعتر از تقاضای واقعی کاربران توسعه یافته است.
استیبلکوینها چه تأثیری بر اوراق بدهی آمریکا دارند؟
یکی از مهمترین پیامدهای گسترش استیبلکوین دلاری، ارتباط آن با بازار بدهی دولت آمریکاست.
بسیاری از ناشران بزرگ استیبلکوین برای پشتیبانی از ارزش توکنهای خود، ذخایری شامل وجه نقد و داراییهای نقدشونده نگهداری میکنند.
بخشی از این ذخایر میتواند به اوراق کوتاهمدت خزانهداری آمریکا اختصاص داشته باشد.
اوراق خزانهداری یا US Treasuries ابزارهای بدهی منتشرشده توسط دولت آمریکا هستند که سرمایهگذاران از طریق خرید آنها به دولت وام میدهند.
رابطهی خرید استیبلکوین با تقاضا برای اوراق خزانه
فرض کنید تقاضای جهانی برای یک استیبلکوین دلاری افزایش پیدا کند و ناشر برای پاسخگویی به این تقاضا توکنهای جدید منتشر کند.
اگر ناشر بخشی از پشتوانهی توکنهای جدید را از طریق خرید اوراق خزانهداری تأمین کند، رشد عرضهی استیبلکوین میتواند به افزایش تقاضا برای این اوراق منجر شود.
این سازوکار یکی از دلایلی است که گسترش دلار دیجیتال میتواند از بازار داراییهای دلاری آمریکا حمایت کند.
البته این رابطه همیشه مستقیم و یکبهیک نیست. ترکیب ذخایر ناشران متفاوت است و افزایش معاملات یک استیبلکوین الزاماً به معنی انتشار توکن جدید یا خرید اوراق خزانهداری بیشتر نیست.
برای نمونه، یک توکن ممکن است بارها بین کاربران معامله شود، بدون اینکه ارزش کل توکنهای در گردش تغییر کند.
آمار USDC در گزارش چینالیسیس
طبق دادههای ارائهشده از سوی شرکت Circle، مقدار USDC در گردش در پایان سهماههی مورد اشاره به 73.3 میلیارد دلار رسیده که نسبت به سال قبل 19% رشد داشته است.
همچنین حجم تراکنشهای آنچین USDC در همان فصل به 14.8 تریلیون دلار رسیده است.
تفاوت این دو رقم اهمیت دارد: 73.3 میلیارد دلار به مقدار توکن در گردش مربوط است، در حالی که 14.8 تریلیون دلار حجم تجمعی نقلوانتقالات در طول فصل را نشان میدهد.
بنابراین نمیتوان حجم نقلوانتقالات را معادل مقدار پول جدید واردشده به بازار دانست.
ذخیرهی استراتژیک بیتکوین آمریکا چه نقشی دارد؟
در کنار سرمایهگذاران خصوصی، سیاست دولت آمریکا دربارهی بیتکوین نیز بخشی از فضای کلی بازار را شکل داده است.
آمریکا در سال 2025 با تشکیل ذخیرهی استراتژیک بیتکوین (Strategic Bitcoin Reserve) چارچوبی برای نگهداری بیتکوینهای متعلق به دولت فدرال ایجاد کرد.
این سیاست، بیتکوین را به یکی از موضوعات رسمی مدیریت داراییهای دیجیتال دولت تبدیل کرده است.
چینالیسیس معتقد است وجود چنین ذخیرهای میتواند نشانهای از تقاضای بالقوهی دولتی و اهمیت راهبردی بیتکوین باشد.
با این حال، گزارش تصریح میکند که این موضوع بدون وجود یک برنامهی خرید مستقیم و اعلامشده نیز میتواند بر انتظارات بازار اثر بگذارد.
رشد داراییهای واقعی توکنیزهشده و اوراق خزانهداری
یکی دیگر از موضوعات مهم گزارش Chainalysis، رشد بازار توکنیزهسازی داراییهای واقعی (Real World Assets یا RWA) است.
توکنیزهسازی به فرایندی گفته میشود که در آن مالکیت یا حقوق مرتبط با یک دارایی واقعی، از طریق توکنهای دیجیتال روی زیرساخت بلاکچینی نمایش داده میشود.
این داراییها میتوانند شامل اوراق بدهی، صندوقهای سرمایهگذاری، ابزارهای اعتباری و سایر داراییهای مالی باشند.
طبق گزارش چینالیسیس، ارزش بازار جهانی داراییهای واقعی توکنیزهشده در پایان سهماههی دوم سال 2026 به حدود 36.07 میلیارد دلار رسیده است.
در میان این داراییها، اوراق خزانهداری آمریکا با ارزش 15.42 میلیارد دلار، بزرگترین گروه را تشکیل دادهاند.
| شاخص | مقدار گزارششده |
|---|---|
| ارزش کل بازار RWA توکنیزهشده | 36.07 میلیارد دلار |
| رشد سالانهی بازار RWA | 135% |
| ارزش اوراق خزانهداری توکنیزهشدهی آمریکا | 15.42 میلیارد دلار |
| سهم اوراق خزانهداری از کل RWA | 42.8% |
| رشد ارزش اوراق خزانهداری توکنیزهشده | 125% |
این آمار نشان میدهد زیرساختهای بلاکچینی فقط برای معاملات رمزارزهایی مانند بیتکوین استفاده نمیشوند؛ بلکه بهتدریج در بازار ابزارهای مالی سنتی نیز حضور بیشتری پیدا کردهاند.
برای آمریکا، رشد اوراق خزانهداری توکنیزهشده میتواند مسیر دیگری برای گسترش دسترسی جهانی به داراییهای دلاری ایجاد کند.
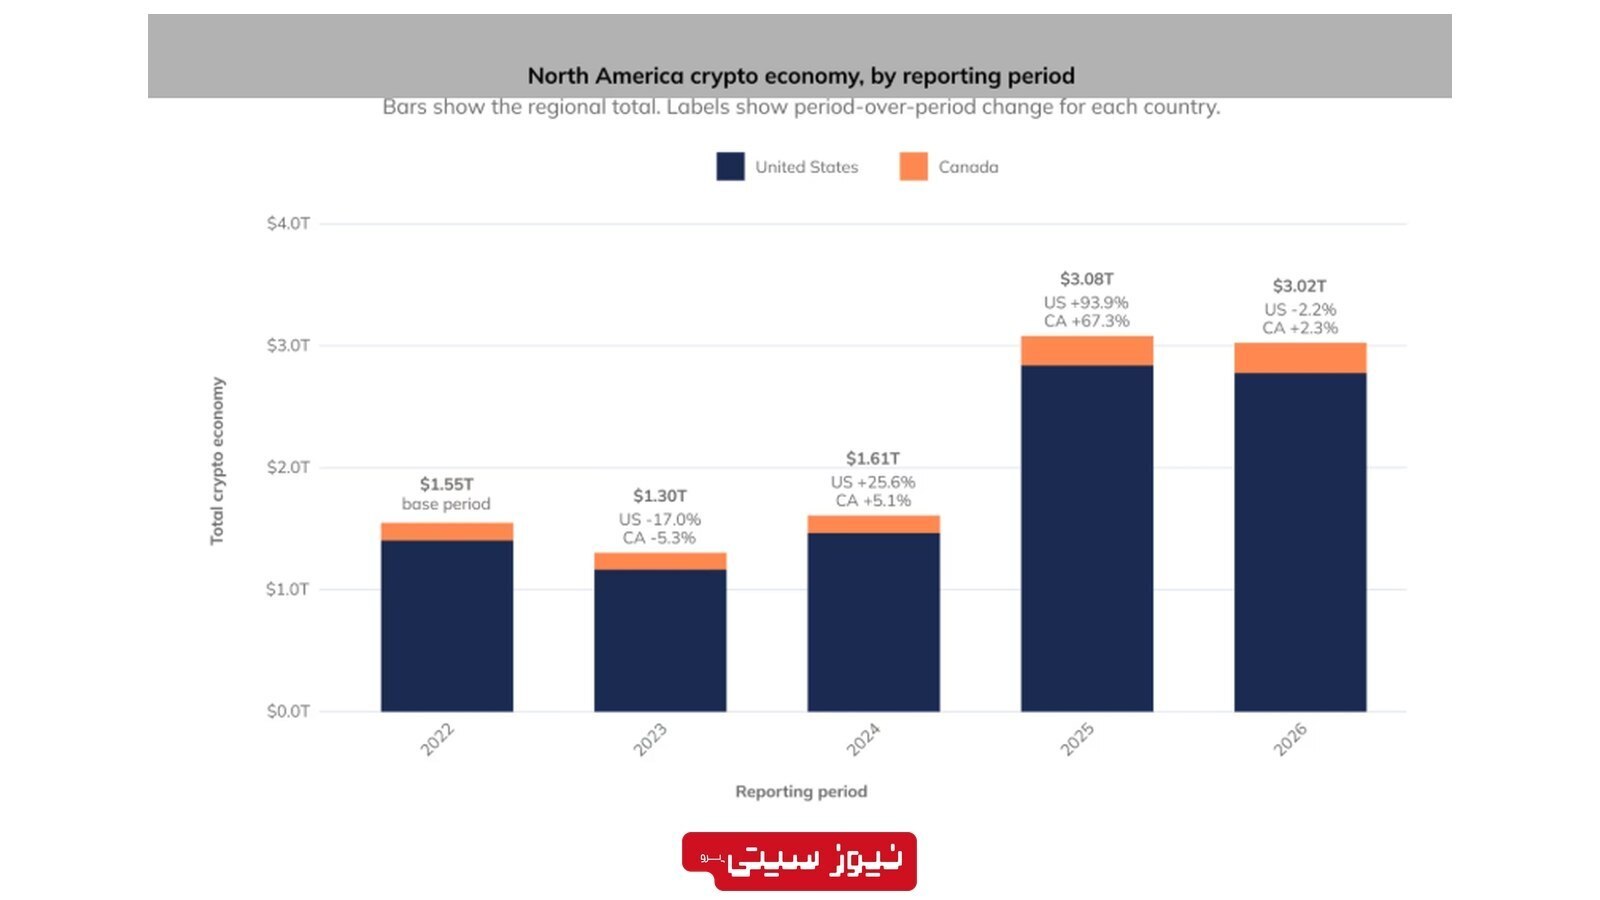
وضعیت بازار ارز دیجیتال آمریکا و کانادا در سال 2026
گزارش چینالیسیس نشان میدهد ارزش فعالیت رمزارزی آمریکای شمالی در دورهی 12 ماههی مورد بررسی حدود 3.02 تریلیون دلار بوده است.
از این مقدار، حدود 2.78 تریلیون دلار به آمریکا اختصاص داشته که نسبت به دورهی قبل 2.2% کاهش یافته است.
در مقابل، اقتصاد رمزارزی کانادا با رشد 2.3 درصدی به حدود 247.7 میلیارد دلار رسیده است.
| بازار | ارزش فعالیت رمزارزی | تغییر نسبت به دورهی قبل |
|---|---|---|
| آمریکا | 2.78 تریلیون دلار | کاهش 2.2% |
| کانادا | 247.7 میلیارد دلار | رشد 2.3% |
| مجموع آمریکای شمالی | 3.02 تریلیون دلار | کاهش حدود 1.9% |
این ارقام نشاندهندهی ارزش فعالیتهای رمزارزی ثبتشده در دورهی بررسی هستند و نباید با ارزش بازار داراییهای تحت مالکیت شهروندان یا شرکتها اشتباه گرفته شوند.
نکتهی قابلتوجه این است که با وجود کاهش ارزش فعالیت کلی رمزارزی آمریکا، سهم نسبی این کشور از جریانهای بیتکوین و جایگاه آن در زیرساختهای جهانی ارز دیجیتال همچنان قابلتوجه بوده است.
رشد کاربرد استیبلکوین در کانادا
یکی از بخشهای جالب گزارش، افزایش استفاده از استیبلکوینها در کاناداست.
طبق دادههای چینالیسیس، سهم استیبلکوینها از حجم معاملات دفتر سفارشهای مبتنی بر دلار کانادا در ژوئن 2026 به 44% رسیده است؛ در حالی که این نسبت یک سال قبل حدود 30% بود.
در همین دوره، ارزش انتقالهای رمزارزی در اندازهی حوالههای خرد از کانادا به هند، چین و فیلیپین به 2.36 میلیارد دلار رسید؛ رشدی 141 درصدی نسبت به سال قبل.
تأثیر انباشت بیتکوین و رشد دلار دیجیتال بر اقتصاد جهانی
دو روند اصلی گزارش چینالیسیس میتوانند پیامدهای متفاوتی برای بازارهای مالی و اقتصاد جهانی داشته باشند.
1. افزایش نقش سرمایهگذاران نهادی در بیتکوین
ورود بیشتر سرمایهگذاران حرفهای به بازار بیتکوین میتواند بر عمق بازار، ساختار معاملات و نحوهی انتقال ریسک تأثیر بگذارد.
صندوقهای ETF، شرکتهای سرمایهگذاری و مؤسسات مالی بهتدریج بیتکوین را در کنار دیگر داراییها بررسی میکنند.
2. گسترش استفادهی جهانی از دلار آمریکا
افزایش تقاضا برای استیبلکوینهای دلاری میتواند استفاده از دلار را در پرداختها و فعالیتهای مالی دیجیتال فراتر از مرزهای آمریکا گسترش دهد.
به این ترتیب، کاربران کشورهای مختلف ممکن است بدون استفادهی مستقیم از بانکهای آمریکایی، داراییهایی با ارزش وابسته به دلار نگهداری یا منتقل کنند.
این روند میتواند موقعیت دلار را در زیرساختهای مالی دیجیتال تقویت کند، هرچند میزان تأثیر آن به مقیاس پذیرش واقعی، اعتماد به ناشران و شرایط مقرراتی بستگی دارد.
3. افزایش تقاضا برای داراییهای دلاری
اگر عرضهی استیبلکوینهای دلاری افزایش پیدا کند و ناشران برای پشتوانهی توکنهای جدید اوراق خزانهداری بخرند، بخشی از این رشد میتواند به تقاضای بیشتر برای داراییهای بدهی آمریکا منجر شود.
رشد بازار اوراق خزانهداری توکنیزهشده نیز مسیر جداگانهای برای دسترسی جهانی به این داراییها فراهم میکند.
4. فشار رقابتی بر ارزهای دیگر
سلطهی استیبلکوینهای دلاری میتواند توسعهی جایگزینهای مبتنی بر یورو، دلار کانادا و سایر ارزها را دشوارتر کند.
هرچه نقدینگی و پذیرش یک استیبلکوین بیشتر باشد، استفاده از آن برای معاملهگران و ارائهدهندگان خدمات جذابتر میشود.
به همین دلیل، حتی کشورهایی که مقررات مشخصی برای استیبلکوینهای محلی تدوین میکنند، ممکن است برای جذب تقاضای واقعی با چالش روبهرو شوند.
آیا روند انباشت بیتکوین و رشد استیبلکوینها ادامه خواهد داشت؟
چینالیسیس میان دوام دو روند اصلی گزارش تفاوت قائل میشود.
نخستین روند، انباشت بیتکوین توسط سرمایهگذاران بزرگ و نهادی است.
این رفتار میتواند به شرایط بازار وابسته باشد. اگر انتظارات سرمایهگذاران دربارهی بازده بیتکوین، نرخ بهره یا ریسک داراییهای دیجیتال تغییر کند، جریان سرمایه نیز ممکن است معکوس شود.
در واقع، همان مؤسساتی که در یک دوره بیتکوین بیشتری به سبد خود اضافه میکنند، ممکن است در دورهای دیگر تصمیم به کاهش موقعیت بگیرند.
ویل سو از BlackRock نیز اشاره کرده که در نیمهی نخست سال 2026 صندوقهای قابل معاملهی مرتبط با داراییهای دیجیتال با خروج سرمایه مواجه شدند، زیرا سرمایه به سمت فرصتهای مرتبط با هوش مصنوعی حرکت کرده بود. به گفتهی او، با تعدیل این روند، ورود سرمایه در سهماههی سوم دوباره آغاز شد.
در مقابل، رشد استفاده از استیبلکوینهای دلاری ممکن است ماهیتی پایدارتر داشته باشد.
کاربری که برای انتقال پول، تسویهی معاملات یا دسترسی به دلار از استیبلکوین استفاده میکند، لزوماً به رشد قیمت داراییهای پرریسک وابسته نیست.
به همین دلیل، چینالیسیس معتقد است پذیرش استیبلکوینها میتواند در طول زمان و با گسترش کاربردهای واقعی ادامه یابد.
با این حال، این روند هم بدون ریسک نیست.
مقررات کشورها، توانایی ناشران در حفظ پشتوانهی کافی، کیفیت زیرساخت پرداخت، رقابت ارزهای دیجیتال دیگر و اعتماد کاربران میتوانند بر آیندهی بازار تأثیر بگذارند.
جمعبندی؛ آمریکا بیتکوین میخواهد و جهان دلار دیجیتال
گزارش سال 2026 چینالیسیس تصویری از تغییر رفتار کاربران و سرمایهگذاران در بازار جهانی ارزهای دیجیتال ارائه میدهد.
در یک سمت، آمریکا قرار دارد که طبق دادههای جریان فرامرزی، برای نخستین بار از سال 2022 دریافتکنندهی خالص بیتکوین شده است.
ورود خالص 53,200 بیتکوین از دستهی انتقالهای بالای 10 میلیون دلار نشان میدهد جریانهای بزرگ در این روند نقش مهمی داشتهاند.
در سمت دیگر، بسیاری از کاربران خارج از آمریکا قرار دارند که برای دسترسی به دلار، انتقال پول و انجام پرداختها از استیبلکوینهای دلاری استفاده میکنند.
برتری 99.1 درصدی توکنهای دلاری در حجم معاملات استیبلکوینی دفتر سفارشهای بررسیشده نیز نشان میدهد دلار همچنان ارز مسلط بر این بخش از بازار دیجیتال است.
برای آمریکا، این دو روند پیامدهای متفاوتی دارند: ورود بیتکوین میتواند جایگاه این کشور را در بازار سرمایهگذاری داراییهای دیجیتال تقویت کند؛ در حالی که گسترش استیبلکوینهای دلاری میتواند به افزایش استفاده از دلار و تقاضا برای بخشی از داراییهای مالی آمریکا کمک کند.
نتیجهی اصلی این است که آمریکا در حال تقویت جایگاه خود در بازار بیتکوین است، در حالی که دلار آمریکا از طریق استیبلکوینها به بخش بزرگتری از زیرساخت مالی دیجیتال جهان راه پیدا میکند.
سلب مسئولیت:
مطالب منتشرشده صرفاً با هدف اطلاعرسانی تهیه شده و فاقد هرگونه وابستگی، جانبداری یا جهتگیری سیاسی و حزبی است و بههیچوجه توصیهای برای خرید، فروش یا نگهداری داراییهای مالی، سهام، ارزهای دیجیتال یا سایر ابزارهای سرمایهگذاری محسوب نمیشود. تصمیمگیری برای سرمایهگذاری بر عهدهی مخاطب است و توصیه میشود پیش از هر اقدامی، تحقیقات کافی انجام داده و در صورت نیاز با مشاور مالی متخصص مشورت کنید.
🙏🙏🙏🙏🙏